A. Jouahri : « L’expérimentation s’accélère pour des Monnaies Digitales des Banques Centrales »
Les Banques Centrales mènent des études pour explorer la possibilité de proposer une sorte d’évolution de la monnaie classique qui pourrait avoir la forme « digitale » des crypto-actifs tout en étant une « monnaie » à part entière.
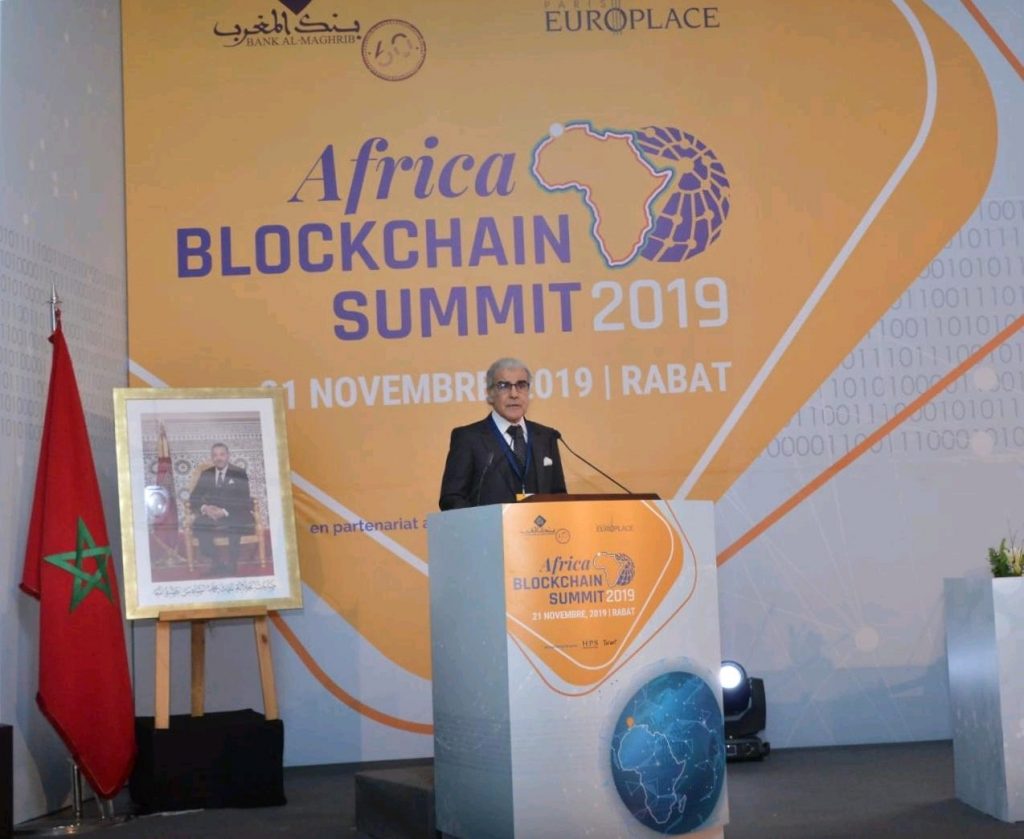
Dans le cadre de la célébration de son 60ème anniversaire, Bank Al-Maghrib accueille le 21 novembre 2019, la 2ème édition de l’Africa BlockChain Summit. Il s’agit d’un évènement dédié à la technologie Blockchain en Afrique et son potentiel aussi bien pour les banques centrales que pour le système financier dans son ensemble. Cette conférence est organisée conjointement par Bank Al-Maghrib et Paris Europlace. Les thématiques abordées lors de cette rencontre ont trait à l’utilisation de la Blockchain dans les milieux financiers et les défis que cela entraine pour les régulateurs.
Gare aux risques liés au Bitcoin !

Comme rappelé par le Wali de BAM Abdellatif Jouahri, la Blockchain est de loin la technologie la plus disruptive de cette décennie. « Sa capacité à assurer la désintermédiation, à améliorer la transparence et à accroître la vérifiabilité va aussi permettre de réduire considérablement les coûts des transactions, d’introduire l’efficacité dans les chaînes de valeur existantes et d’ouvrir de nouveaux marchés », explique le Wali de BAM.
Cette rencontre se veut également pour A. Jouahri une occasion d’aborder le bitcoin. Ce dernier est devenu le crypto-actif le plus populaire aujourd’hui, ouvrant la voie à une myriade de crypto-actifs par des acteurs privés. En effet, les crypto-actifs se distinguent de la monnaie y compris de la monnaie électronique par le fait qu’ils n’ont pas de statut juridique ou de cadre juridique propre échappant ainsi au circuit de la régulation. Autrement dit, il s’agit d’actifs hautement spéculatifs, qui exposent de ce fait leurs détenteurs à un risque de pertes substantielles, notamment parce qu’ils ne correspondent pas à une créance sous-jacente vis-à-vis de l’émetteur.
A leur tour, les StableCoins posent de nouveaux challenges aux banques centrales et aux autorités publiques en ce sens qu’ils bénéficieraient des mêmes « avantages » que les crypto-actifs et qu’ils visent à apporter une réponse au caractère volatil de ces derniers en liant leur valeur à des actifs « réels ». L’émission des StableCoins comporte également plusieurs risques liés notamment au blanchiment de capitaux et au financement du terrorisme, à la cyber résilience et à la protection des consommateurs et des investisseurs.
Une « monnaie » à part entière
Face à tous ces risques, les études et les expérimentations des banques centrales s’accélèrent pour explorer la possibilité de proposer une sorte d’évolution de la monnaie classique qui pourrait avoir la forme « digitale » des crypto-actifs tout en étant une « monnaie « à part entière. Il s’agit plus précisément des Monnaies Digitales de Banques Centrales.
Le gouverneur de BAM est conscient que le potentiel des nouvelles technologies pour le développement des services financiers au niveau des économies émergentes n’est plus à démontrer. Le Maroc compte saisir l’apport de la Fintech dans le cadre de la mise en œuvre de sa stratégie d’inclusion financière qui, selon la définition que nous avons retenue, vise à garantir un accès équitable pour l’ensemble des individus et entreprises à des produits et services financiers formels.
Dans un rapport de 2016, l’institut Mckinsey estime le potentiel de la Fintech dans les économies émergentes à l’horizon 2025 à 6% de PIB additionnel, ou 3,7 trillions de dollars, et à 95 millions de nouveaux emplois. Selon le même rapport, deux milliards d’individus et 200 millions de micro, petites et moyennes entreprises dans les pays émergents n’ont pas accès au crédit et ceux qui l’ont, font face à des coûts encore élevés.
Mais, il est tout à fait conscient des nouveaux risques auxquels les évolutions technologiques l’expose notamment en matière de blanchiment d’argent, de cybersécurité… A l’instar des autres régulateurs, BAM est appelée à concilier entre la créativité et l’imagination pour le développement des services financiers innovants et la résilience des systèmes financiers pour protéger et l’entreprise et le consommateur. C’est l’un des axes les plus importants du plan stratégique 2019-2023 de la Banque Centrale.