Chèques de garantie et lettres de change : Les nouvelles diligences du Fisc

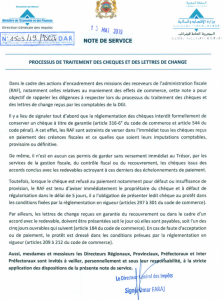
Dans une récente note de service, la Direction générale des impôts durcit le ton en rappelant les diligences à respecter lors du processus du traitement des chèques et des lettres de change reçus par les comptables de la DGI.
Tenant compte de l’illégalité des chèques de garantie, désormais les receveurs de l’administration fiscale (RAF) sont obligés de verser dans l’immédiat tous les chèques reçus en paiement des créances fiscales et ce, quelles que soient leurs imputations comptables, provisoire ou définitive. Cette disposition puise son fondement dans la réglementation des chèques qui interdit formellement de conserver un chèque à titre de garantie (article 316-6 du code de commerce et article 544 du code pénal).

« De même, il n’est en aucun cas permis de garder sans versement immédiat au Trésor, par les services de gestion fiscale, du contrôle fiscal ou de recouvrement, les chèques issus des accords conclus avec les redevables octroyant à ces derniers des échelonnements de paiement », apprend-on dans la même note publiée par l’équipe de Omar Faraj.
En cas de défaut ou d’insuffisance de provision, le RAF doit aviser immédiatement le propriétaire du chèque et à défaut de régularisation dans le délai de 5 jours, doit le présenter au protêt conformément aux dispositions du code de commerce (articles 209 à 212).
En ce qui concerne les lettres de change reçues en garantie du recouvrement, l’administration fiscale précise qu’elles doivent être présentées soit le jour où elles sont payables, soit l’un des cinq jours ouvrables qui suivent (article 184 du code de commerce).
Une chose est sûre : Ces diligences viennent mettre un terme à des pratiques illégales qui se sont installées dans le temps et qui nuisent à la trésorerie de l’Etat en cas de retour impayé.