Comment avait-on satisfait la demande d’électricité à fin septembre 2026 ?

Au Maroc, la demande électrique à satisfaire est maximale durant l’été depuis des décades. En cette fin de 3ème trimestre 2026, puisque, côté demande, les livraisons de l’ONEE‑BE continuent à être dopées par le transfert aux SRM des pertes des réseaux de distribution[9], le rendement des livraisons de l’ONEE‑BE continue de s’améliorer avec une vitesse inédite qui ne devrait pas s’achever avant fin 2026. Côté offre, le solde des échanges et les renouvelables ont assuré la plus grande part de la hausse de la demande.
1- TRIMESTRE : SATISFACTION DE LA DEMANDE ET DE SA VARIATION
1-1- Schéma des flux d’électricité du trimestre
La Figure 1 montre le schéma simplifié des flux d’électricité jusqu’à la sortie du réseau de l’ONEE-BE. Même si certains éléments mentionnés sont estimés par nos soins, nous ne montrons pas la décomposition du fossile (charbon, pétrole et gaz naturel), encore peu fiable à l’échelle saisonnière à la date de rédaction.

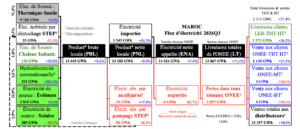
Figure 1 Schéma des flux d’électricité durant le 3ème trimestre 2026
La hausse des renouvelables (+168 GWh soit +5.0%) représentant la plus grande part à la hausse de la production nette locale (+708 GWh soit +5.6%) et la production thermique ayant légèrement baissé (+492 GWh soit +5.3%), l’intensité des émissions de la production nette d’électricité ne devrait pas s’améliorer sensiblement par rapport au même trimestre de l’année précédente où elle était de 622 gCO2/kWh de production nette locale, même si, avec 25.4% de renouvelables laissent loin des 550 gCO2/kWh pour qu’une recharge de batterie de voiture électrique sur le réseau cause moins d’émissions de gaz à effet de serre qu’un véhicule Diesel récent[10].
1-2- Comparaison du trimestre avec les mêmes trimestres d’années précédentes
Les chiffres du 3ème trimestre de l’année 2026 sont montrés dans le Tableau 1 qui rappelle aussi leurs valeurs pour les mêmes trimestres de 2025 et 2019 (dernière avant COVID et les crises énergétiques récentes).
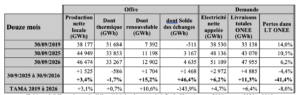
Tableau 1 Offre et demande d’électricité du 3ème trimestre 2026 et ceux de 2025 et 2019
Les thermiques fossiles (+492 GWh soit +5.3%) et les renouvelables (+168 GWh soit 5.0%) une très grande part de la hausse de la production nette locale (+708 GWh soit 5.6%), mais sont restés insuffisants pour compenser la hausse de la demande. Que les livraisons totales de l’ONEE aient augmenté (+1’417 GWh) beaucoup plus que l’ENA (+1’028 GWh), résulte de la poursuite du transfert de clients MT et BT de l’ONEE vers les SRM. Pour comprendre, voir l’explication[11].
1-3- Satisfaction de la variation de la demande durant le trimestre
Comment a-t-on augmenté l’offre face à la hausse de 1’028 GWh, dernière à droite dans la Figure 2 ?
1° Par une augmentation de 492 GWh du poste ‘Thermique’ à 9728 GWh en 2026Q3,
2° Par une augmentation de 320 GWh du poste ‘Imports nets’ à 1539 GWh en 2026Q3,
3° Par une augmentation de 242 GWh du poste ‘Barrages’ à 351 GWh en 2026Q3,
4° Par une augmentation de 66 GWh du poste ‘Éolien’ à 2810 GWh en 2026Q3,
5° Par une augmentation de 46 GWh du poste ‘Absorptions (négatives)’ à -60 GWh en 2026Q3,
6° Par une augmentation de 38 GWh du poste ‘Chaleur industrielle’ à 136 GWh en 2026Q3,
7° Par une diminution de 36 GWh du poste ‘Turbinage STEP’ à 35 GWh en 2026Q3,
8° Par une diminution de 140 GWh du poste ‘Solaire’ à 385 GWh en 2026Q3,
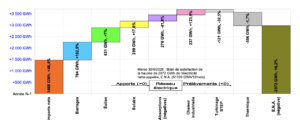
Figure 2 Satisfaction de la variation de l’ENA entre la fin du 3ème trimestre 2026 et celui de 2025
2- UN AN GLISSANT : SATISFACTION DE LA DEMANDE ET DE SA VARIATION
2-1- Schéma des flux d’électricité de douze mois à fin de trimestre
La Figure 3 montre le schéma simplifié des flux d’électricité jusqu’à la sortie du réseau de l’ONEE-BE. Même si certains éléments mentionnés sont estimés par nos soins, nous ne montrons pas la décomposition du fossile (charbon, pétrole et gaz naturel), encore peu fiable à l’échelle saisonnière à la date de rédaction.
Figure 3 Schéma des flux d’électricité durant les 12 mois précédent la fin du 3ème trimestre 2026
La production renouvelable (+1’704 GWh soit +15.2%) ayant dépassé celle du thermique fossile (+1’5025 GWh soit +3.4%), l’intensité des émissions de la production nette d’électricité devrait s’améliorer par rapport aux douze mois précédents où elle était de 651 gCO2 par kWh de production nette locale, même si les 27.5% de renouvelables ne descendent pas aux 550 gCO2/kWh pour qu’une batterie de véhicule électrique rechargée sur le réseau cause moins d’émissions de gaz à effet de serre qu’un Diesel récent10.
2-2- Comparaison des douze mois à fin de trimestre avec les douze mois précédents
Les chiffres des 12 mois à fin du 3ème trimestre de l’année 2026 sont montrés dans le Tableau 2 qui rappelle leurs mêmes valeurs de 2025 et 2019 (dernière avant COVID et les crises énergétiques récentes).
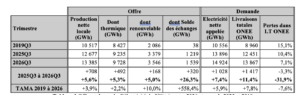
Tableau 2 Offre et demande d’électricité des douze mois à fin du 3ème trimestre 2026 et ceux 2025 et 2019
Entre les douze mois ayant précédé la fin de trimestre 2025 et ceux de 2026, c’est surtout la production renouvelable (+1’704 GWh) qui a satisfait la variation de la demande mais n’a pas suffi à compenser sa hausse (+2’972 GWh) puisqu’il a fallu faire appel au solde des échanges (+1’468 GWh). Que les livraisons totales de l’ONEE aient augmenté (+4’885 GWh) beaucoup plus que l’ENA (+2’972 GWh), résulte du transfert de clients MT et BT de l’ONEE vers les SRM11.
2-3- Satisfaction de la variation de la demande durant des 12 mois précédents
Comment a-t-on augmenté l’offre face à la hausse de +2’972 GWh, dernière à droite dans la Figure 4 ?
1° Par une augmentation de 1468 GWh du poste ‘Imports nets’ à 4635 GWh au 30/9/2026,
2° Par une augmentation de 784 GWh du poste ‘Barrages’ à 1267 GWh au 30/9/2026,
3° Par une augmentation de 631 GWh du poste ‘Éolien’ à 9709 GWh au 30/9/2026,
4° Par une augmentation de 289 GWh du poste ‘Solaire’ à 1926 GWh au 30/9/2026,
5° Par une augmentation de 270 GWh du poste ‘Absorptions (négatives)’ à -376 GWh au 30/9/2026,
6° Par une augmentation de 237 GWh du poste ‘Chaleur industrielle’ à 428 GWh au 30/9/2026,
7° Par une diminution de 121 GWh du poste ‘Turbinage STEP’ à 252 GWh au 30/9/2026,
8° Par une diminution de 586 GWh du poste ‘Thermique’ à 33267 GWh au 30/9/2026,
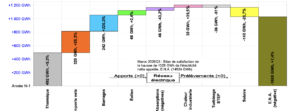
Figure 4 Satisfaction de la variation de l’ENA entre les 12 mois précédents la fin du 3ème trimestre 2026 et ceux de 2025
3- COMMENTAIRE DES CHIFFRES DE CETTE FIN DE TRIMESTRE
Durant ce 3ème trimestre 2026, la poursuite de l’inédite amélioration du rendement des livraisons de l’ONEE‑BE n’est due qu’au transfert des pertes des réseaux de distribution aux SRM. Nous verrons dans le futur ce que les SRM feront quant à la transparence de l’information de leurs ventes mais il est permis d’imaginer le pire de ce point de vue à cause du fait que nombre de SRM vont hériter des mauvaises habitudes des Régies Communales qui n’ont jamais été ni régulières, ni ponctuelles, ni à jour dans la publication de leurs chiffres.
Finalement, durant ce 3ème trimestre 2026, ce sont les renouvelables et le solde des échanges qui s’accordent la part du lion dans la satisfaction de l’augmentation de la demande. Quand la production d’électricité renouvelable progresse, le pays coche trois cases : l’indépendance énergétique, l’économie de devises et l’environnement. Toutefois, dans la satisfaction de la demande, la part de l’import d’électricité continue d’augmenter, et celle de la production nette locale de s’éroder.
4- RÉFÉRENCES
[1] Royaume du Maroc, Ministère de l’Energie, des Mines et de l’Environnement, Portail (désactivé) des statistiques de l’Observatoire Marocain de l’Energie (OME), https://www.observatoirenergie.ma/data/
[2] Royaume du Maroc, Ministère de l’Economie, des Finances, et de la Réforme de l’Administration, Direction des Etudes et des Prévisions Financières (DEPF), « Notes de Conjoncture« , http://depf.finances.gov.ma/etudes-et-publications/note-de-conjoncture/
[3] Royaume du Maroc, Ministère de l’Economie, des Finances, et de la Réforme de l’Administration, Direction du Trésor et des Finances Extérieures (DTFE), « Notes de Conjoncture« , https://www.finances.gov.ma/fr/Nos-metiers/Pages/notes-conjoncture.aspx
[4] Royaume du Maroc, Bank Almaghrib, Revue de la Conjoncture Economique, http://www.bkam.ma/Publications-statistiques-et-recherche/Documents-d-analyse-et-de-reference/Revue-de-la-conjoncture-economique
[5] Haut Commissariat au Plan, « Annuaire Statistique du Maroc, Version électronique après 2013« , https://www.hcp.ma/downloads/Annuaire-statistique-du-Maroc-version-PDF_t11888.html, Version papier ou scannées avant 2013 https://cnd.hcp.ma/
[6] Haut Commissariat au Plan, « Bulletins statistiques« , https://www.hcp.ma/downloads/?tag=Bulletins+statistiques
[7] Red Eléctrica de España, Intercambios, https://www.ree.es/es/datos/intercambios
[8] Banque Mondiale, https://donnees.banquemondiale.org/pays/maroc?view=chart
[9] Amin Bennouna, « Quels indicateurs clés de performance (KPI) essentiels pour les trois grands acteurs de l’électricité du Maroc ?« , EcoActu, 09 November (2026), https://ecoactu.ma/quels-indicateurs-cles-de-performance-kpi/
[10] Amin Bennouna, « La majorité véhicules électriques du Maroc contribuent plus qu’ailleurs au réchauffement climatique« , EcoActu 04 Mars (2022), https://www.ecoactu.ma/vehicules-electriques-rechauffement-climatique/
[11] Si un client situé dans une ex-zone ONEE-BE consomme 1000 kWh/mois et que les pertes dans les lignes de distribution sont de 15%, l’ONEE-BE doit livrer à sa SRM 1’176 kWh/mois (1’000/85%) pour satisfaire la même consommation du client.