🎥 Crédit du Maroc : des performances historiques pour l’an 2 sous Holmarcom
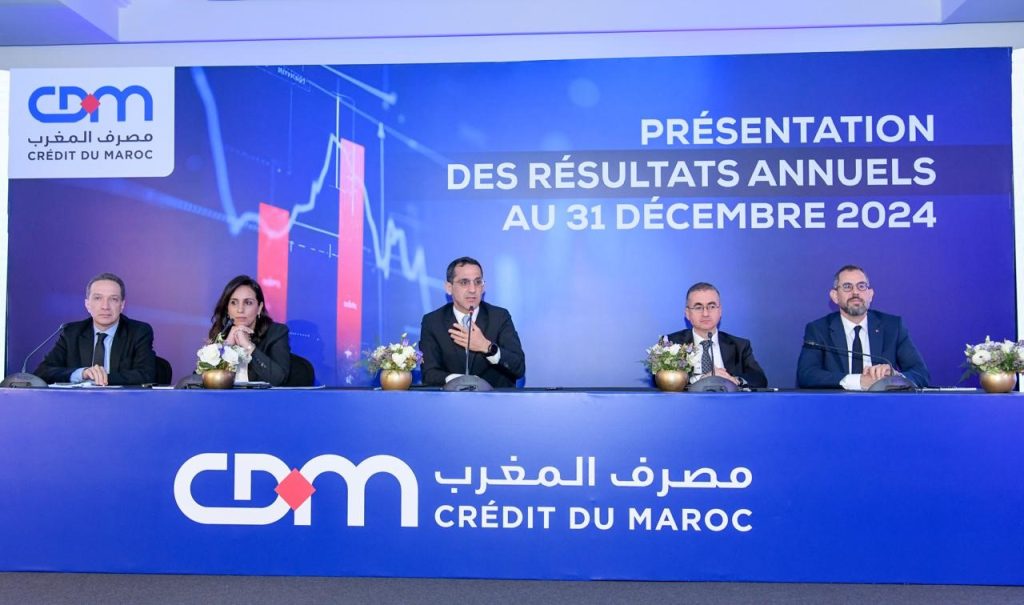
La présentation des résultats annuels du Crédit du Maroc est une bonne occasion de faire le point sur l’état d’avancement du plan stratégique « CDM Boost 2028 », des priorités stratégiques dans cet élan de la transformation sur l’ensemble des activités. Les détails.
Accélérer la conquête de nouveaux clients, la transformation digitale et maintenir cette trajectoire de croissance semblent être parmi les priorités de Crédit du Maroc (CDM) qui a tracé un nouveau cap et de nouvelles ambitions depuis son entrée dans le giron du Groupe Holmarcom.

Justement, la présentation des résultats 2024, par ailleurs en nette progression, est l’occasion de faire le bilan d’étape du déploiement de son plan stratégique « CDM Boost 2028 » et comment la banque tout en poursuivant ses priorités accompagne les chantiers stratégiques du pays.

Porté par un nouveau positionnement autour de la famille, ce plan vise à accélérer la dynamique commerciale en s’appuyant sur trois piliers majeurs : la refonte de l’offre et des parcours clients, l’accélération de la transformation digitale et l’amélioration continue de l’expérience client.
Crédit du Maroc a ainsi affirmé son positionnement de banque de la famille avec une offre compétitive, adaptée aux attentes évolutives de ses clients. La Banque a également poursuivi son engagement en faveur de l’innovation en enrichissant les fonctionnalités de son application bancaire. Crédit du Maroc a, d’un autre côté, été distingué, pour la deuxième année consécutive, par le titre ‘Elu service client de l’année’ dans la catégorie ‘Banque conventionnelle’.
Cette reconnaissance souligne la mise en œuvre réussie de sa stratégie centrée sur l’expérience client et l’excellence opérationnelle.
Sur un autre registre, la Banque a consolidé sa présence sur le marché financier avec le lancement de « CDM Capital Bourse », une nouvelle filiale dédiée aux marchés des capitaux.
Ces réalisations témoignent de la capacité de Crédit du Maroc à exécuter avec rigueur et ambition sa feuille de route, en consolidant ses fondamentaux et en poursuivant son engagement envers ses clients, ses actionnaires et l’ensemble de ses parties prenantes, pour une croissance durable et responsable.
Par ailleurs, l’offre de vente au public des actions de Crédit du Maroc, initiée par Holmarcom Finance Company, a connu un succès retentissant, affichant un taux de sursouscription qui a avoisiné les 18 fois.
Ce résultat illustre l’attractivité de la vision stratégique de la Banque et la confiance des investisseurs dans sa trajectoire de croissance.
Crédit du Maroc renforce son rôle dans le financement de l’économie nationale et poursuit sa dynamique de croissance avec des emplois qui ont progressé, à fin décembre 2024, de 10,9 % pour s’établir à 56.622 MDH.
Les crédits aux entreprises continuent leur évolution pour atteindre 33.316 MDH, soit +13,6 %, grâce notamment aux performances enregistrées au niveau du crédit-bail et des crédits à l’équipement qui ont évolué respectivement de +64,4 % et +25,1 %.
De leur côté, les crédits aux particuliers ont évolué de +5 % à 21.260 MDH, avec une hausse de +11,7 % des encours du crédit à la consommation et de +3,6 % des encours du crédit à l’habitat…
Des performances en forte croissance
En 2024, les ressources bilan ont poursuivi leur progression pour atteindre 56.998 MDH, enregistrant ainsi une hausse de 10,1 % par rapport à l’année 2023.
Cette performance émane de l’accroissement des ressources à vue et des dépôts à terme qui se sont hissés respectivement à 39.864 MDH et 5.915 MDH.
Pour leur part, les comptes d’épargne ont atteint 10.096 MDH à fin décembre 2024.
Le produit net bancaire consolidé s’est apprécié de 12,9 % pour atteindre 3.303 MDH à fin décembre 2024. Cette performance est portée par l’ensemble des lignes métiers de la banque, notamment la marge nette d’intérêt qui a évolué de 9,1 % en se situant à 2.428 MDH, portée par la bonne dynamique commerciale de la banque et ses filiales de leasing et d’offshoring et la marge sur commissions a progressé de 5,4 %, atteignant 460 MDH, grâce notamment au développement des activités des filières spécialisées, du cash management et du commerce international.
Pour sa part, le résultat des opérations de marché s’est apprécié de 41,7 %, pour s’établir à 504 MDH, profitant d’une dynamique soutenue des activités obligataires et change. La contribution des filiales au produit net bancaire s’est appréciée de 9,5 %, avec un chiffre d’affaires global de l’ordre de 202 MDH.
Le résultat brut d’exploitation s’est situé à 1 698 MDH en progression de 27,9 %, profitant notamment de l’effet combiné de l’évolution du produit net bancaire consolidé et de la maîtrise des charges d’exploitation.
Le coefficient d’exploitation s’est situé à 48,6 % en amélioration de 603 points de base par rapport à fin décembre 2023.
Hors éléments exceptionnels enregistrés en 2023 et 2024 (notamment un contrôle fiscal en 2023), le coefficient d’exploitation aurait connu une baisse de 497 points de base.
En termes d’investissement, Crédit du Maroc a engagé, durant l’année 2024, un montant total de 351 MDH qui a concerné principalement des investissements technologiques.
En 2024, Crédit du Maroc a poursuivi sa politique anticipative des risques. Le coût du risque à fin décembre 2024 est maîtrisé à 398 MDH, en baisse de 10,5 % par rapport à 2023. Le taux de couverture des créances en souffrance s’est établi à 88,8 % en baisse de 52 points de base par rapport à 2023.
Le taux des créances douteuses et litigieuses s’est amélioré de 88 points de base, notamment en raison de la baisse de 1,6 % des créances en souffrance à 3.979 MDH.
Le résultat net part du groupe de Crédit du Maroc a enregistré une nette croissance de 47,3 % à 741 MDH, portée par la hausse du produit net bancaire consolidé et la maîtrise du coût du risque.
Le Directoire proposera à l’Assemblée Générale Ordinaire la distribution d’un dividende de 41,70 DH par action.