Crédit immobilier : la mourabaha bondit de 54,9% en un an

Les dernières statistiques publiées par Banque Al-Maghrib sur les crédits bancaires montrent une hausse annuelle de l’encours du crédit bancaire de 2,9% à fin août 2021 en s’établissant à 963,6 MMDH.
Concernant les entreprises non financières privées, il ressort que l’augmentation annuelle de 2,4% des crédits recouvre une hausse de 8,2% des facilités de trésorerie et des baisses de 5,5% et de 4.3% respectivement des prêts immobiliers et de ceux à l’équipement. Rappelons que l’enquête de conjoncture de BAM indique que l’accès au financement, au T2-2021, a été jugé normal par 86% des entreprises industrielles, avec un coût du crédit en stagnation.

Les banques auraient, selon les résultats de l’enquête sur les conditions d’octroi de crédit au titre de T2-2021, assoupli les critères d’octroi des crédits de trésorerie, tandis qu’ils auraient été inchangés pour les prêts à l’équipement et durcis pour ceux à la promotion immobilière.
Pour ce qui est de la demande, elle aurait stagné aussi bien pour les GE que pour les TPME. Par objet, elle aurait augmenté pour les prêts de trésorerie et baissé pour ceux à l’équipement et à la promotion immobilière.
Au T2-2021, les taux appliqués aux nouveaux crédits ressortent en baisse, d’un trimestre à l’autre, de 19 pbs à 4,06%. Par taille d’entreprise, elles ont reculé de 18 pbs à 3,71% pour les GE et de 6 pbs à 4,83% pour les TPME, lit-on dans le dernier tableau de bord des crédits-dépôts bancaires du mois d’août.
Quid des ménages ?
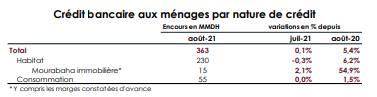
A fin août 2021, les crédits aux ménages ont enregistré une hausse annuelle de 5,4%, traduisant essentiellement une augmentation de 6,2% des prêts à l’habitat. Le financement participatif destiné à l’habitat, sous forme notamment de Mourabaha immobilière s’est toutefois démarqué en enregistrant une progression remarquable passant de 9,4 Mds de DH à fin août 2020 à 14,6 Mds de DH à fin août 2021. Soit une hausse de 54,9% en une année.
Au T2-2021, les banques indiquent un assouplissement des critères d’octroi aussi bien pour les prêts à l’habitat que pour ceux à la consommation. Pour la demande, elle aurait augmenté pour les prêts à la consommation et stagné pour ceux à l’habitat.
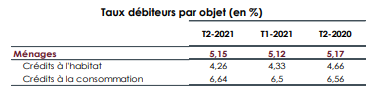
Pour ce qui est des taux appliqués aux nouveaux crédits aux ménages, ils ressortent, au T2-2021, en baisse de 7 pbs à 4,26% pour les crédits à l’habitat et en hausse de 14 pbs à 6,64% pour ceux à la consommation.