
🎥 Crypto-actifs, monnaie digitale… : A. Jouahri rappelle les principaux chantiers de BAM
Ecrit par la Rédaction |
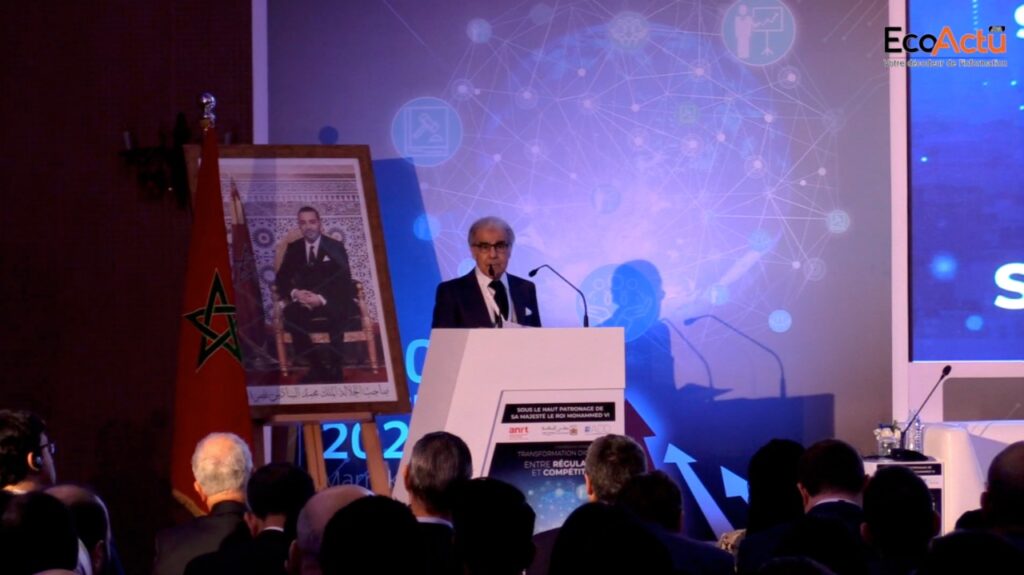
Abdellatif Jouahri rappelle dans son intervention que les banques ont entamé, depuis déjà plusieurs années, leur transformation vers le digital, en adaptant leurs processus pour répondre aux besoins pressants d’instantanéité et de rapidité de leurs clients.

Prenant part à la conférence internationale sous le thème « Transformation digitale : entre régulation et compétitivité », tenue les 9 et 10 à Marrakech, le wali de BAM Abdellatif Jouahri rappelle à juste titre que les plates-formes numériques dites « multifaces » et les réseaux sociaux, acteurs clés de l’économie numérique, sont devenus incontournables à la fois pour les personnes et pour les entreprises car on y voit, de part et d’autre, un environnement virtuel où l’on peut exister, penser, s’exprimer et consommer. Cette conférence est organisée conjointement par l’ANRT, l’ADD et le Conseil de la concurrence.
La révolution numérique est même devenue un défi pour l’ensemble des régulateurs et le Conseil de la concurrence.
Aussi, les risques liés aux technologies utilisées comme les algorithmes d’intelligence artificielle, aux positions dominantes de certains acteurs du marché pouvant donner lieu à des situations d’abus, au blanchiment des capitaux et au financement du terrorisme, à la cybersécurité et à l’atteinte à la protection des données constituent-ils des craintes au quotidien pour les experts.
« Certains appellent à la dissolution des plus grandes entreprises technologiques, ou à leur régulation en tant que services d’utilité publique, pour réduire les niveaux de concentration et éliminer l’effet de levier du pouvoir du marché », annonce A. Jouahri.
C’est pour dire que les décideurs et les responsables des politiques de la concurrence sont amenés à tenir compte de ces diverses considérations pour maitriser les risques de la digitalisation sans compromettre les avantages qu’elle peut apporter, tout en tenant compte des évolutions rapides de la technologie.
De leur côté, les pouvoirs publics doivent constamment s’assurer de la pertinence de l’encadrement juridique et réglementaire nécessaire pour garantir des conditions de développement saines.
C’est dans ce sens, rappelle A. Jouahri que certaines juridictions ont décidé d’adopter des règles spécifiques pour régir la relation entre les plateformes et leurs utilisateurs. Je citerai en particulier au niveau de l’Union Européenne :
✓ Le règlement « Platform-to-Business » (P2B) promouvant l’équité et la transparence pour les entreprises utilisatrices de services d’intermédiation en ligne entré en vigueur en juillet 2020 ;
✓ Le « Digital Markets Act » (DMA) visant à rééquilibrer les relations entre les grandes plateformes numériques qui contrôlent l’accès au marché numérique et les entreprises utilisatrices dont l’entrée en vigueur est prévue en mai 2023 ;
✓ Le « Digital Services Act » (DSA) visant à encadrer les relations entre les plateformes numériques et les consommateurs en prévoyant un régime de responsabilité renforcé de ces plateformes vis-à-vis des contenus illicites dont l’entrée en vigueur prévue en 2023 ;
et ✓ L’initiative « New Deal for Consumers » concernant une meilleure application et une modernisation des règles de protection des consommateurs de l’UE.
Secteur bancaire : précurseur de la digitalisation
Abdellatif Jouahri rappelle dans la foulée que les banques ont entamé, depuis déjà plusieurs années, leur transformation vers le digital, en adaptant leurs processus pour répondre aux besoins pressants d’instantanéité et de rapidité de leurs clients.
L’introduction de services innovants a par ailleurs participé à la stimulation de la concurrence et favorisé une plus grande diversité de l’offre et une réduction des coûts au bénéfice du consommateur. Mais elle induit aussi des risques liés notamment à la stabilité financière, à la protection des consommateurs, au blanchiment des capitaux et au financement du terrorisme ou encore à la cybersécurité.
« A l’échelle internationale, la transformation digitale dans le domaine bancaire et financier appelle à une concertation entre les régulateurs et les autorités compétentes afin de pouvoir concilier entre les avantages que cette transformation présente et la maîtrise des risques qu’elle induit », rappelle A. Jouahri
Au Maroc, l’analyse de la concurrentiabilité du secteur bancaire a fait d’ailleurs l’objet d’une étude diligentée par le Conseil de la concurrence en 2013, qui a démontré l’existence d’une concurrence effective entre les opérateurs, encouragée par le potentiel de bancarisation additionnelle, l’amélioration de la transparence en matière d’informations, la forte capacité d’innovation des banques et la politique ambitieuse d’inclusion financière engagée.
A ce titre, Bank Al-Maghrib a œuvré à la levée des barrières pour l’accès aux services bancaires à travers notamment l’adoption avec la profession bancaire de la gratuité d’une sélection des services bancaires usuels. BAM a également encadré la mobilité bancaire pour faciliter aux clients la décision de changer de banque.
Le renforcement de la transparence des services bancaires est également une préoccupation permanente. A ce niveau, la Banque centrale a introduit des exigences ayant trait à l’affichage des conditions appliquées aux opérations bancaires, à la transmission des relevés bancaires à la clientèle, à la communication annuelle du récapitulatif des commissions prélevées et à l’information des entreprises sur leurs demandes de crédit.
Cette transparence sera renforcée davantage par la mise en place par le secteur bancaire sous l’égide de Bank Al-Maghrib d’un comparateur des tarifs bancaires et dates de valeurs facilitant à la clientèle le choix de la banque qui répond le mieux à leurs besoins
Elle a par ailleurs engagé, dans le cadre d’une commission nationale regroupant l’ensemble des parties prenantes, le chantier de préparation de l’encadrement juridique des crypto-actifs et lancé la réflexion sur l’émission potentielle d’une Monnaie Digitale de Banque Centrale.
Ces chantiers sont de nature à favoriser l’innovation et la concurrence au sein du marché. Par ailleurs, une nouvelle dynamique de marché est attendue avec l’introduction prochaine de l’Open Banking qui constitue un puissant levier de l’innovation et de la recherche et développement dans le domaine bancaire.
Concernant les risques et particulièrement les cyber-risques qui sont exacerbés par la digitalisation, Bank Al-Maghrib a édicté deux directives régissant la réalisation des tests d’intrusion des systèmes d’information et le recours au Cloud public par les établissements de crédit et a renforcé la coopération avec la DGSSI pour une meilleure gestion de ces risques.
Au plan interne, BAM a aussi adopté une approche globale de sécurité impliquant à la fois les individus, les processus et la technologie à travers l’adoption d’un cadre de gouvernance de la cybersécurité basé sur un référentiel international et la mise en place d’un CERTIV pour prévenir, détecter et réagir aux cybermenaces selon une approche par les risques.
Lire également : 🎥 Crypto-actifs, monnaie digitale… : A. Jouahri rappelle les principaux chantiers de BAM


