Risma : CFG bank recommande l’achat du titre

Dans le cadre de la fusion absorption de sa filiale Marrakech Plazza, le management de RISMA a annoncé la résiliation anticipée du contrat de location du Pullman Marrakech et a communiqué ses prévisions au titre des exercices 2018E et 2019E.
Se basant sur les prémices de cette opération, la valorisation de CFG bank fait ressortir un cours cible de 220 DH par action, soit un potentiel de 23%. Elle maintient donc sa recommandation d’acheter le titre RISMA.

Leader dans le secteur hôtelier au Maroc avec 7% des nuitées, RISMA, le véhicule d’investissement du groupe Accor au Maroc, est présent à la fois sur les segments Loisirs et Business. RISMA exploite 24 hôtels répartis sur l’ensemble des régions touristiques du Royaume et sur toutes les gammes avec des établissements Luxe et Haut de gamme (5 Sofitel, 2 M’ Gallery et 1 Pullman), des établissements Milieu de gamme (2 Novotel et 1 Mercure) et des établissements économiques avec 13 Ibis.
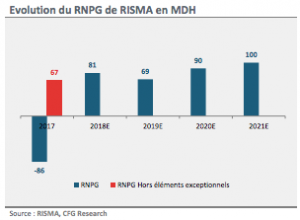
En octobre 2018, le management de RISMA a annoncé la fusion absorption de sa filiale Marrakech Plazza. En marge de cette opération, le management a annoncé ses prévisions au titre des exercices 2018E et 2019E, la résiliation anticipée du contrat de location du Pullman Marrakech, ainsi que la distribution annuelle d’un dividende de 32 MDH en 2018E et 2019E. A cet effet, CFG bank a actualisé ses prévisions en tenant compte de ces différents éléments et de l’évolution des indicateurs de l’industrie touristiques à fin septembre 2018. En 2018E, la banque table désormais sur une croissance de 6,9% des revenus à 1.560 MDH, un taux de marge d’EBITDA de 28,4% et un taux de marge d’EBIT de 15,7%. Le groupe devrait afficher en 2018E un RNPG positif de 81 MDH. En 2019E, malgré l’ouverture du nouveau Ibis Abdelmoumen, il est prévu une baisse du CA consolidé suite à la sortie du Pullman Marrakech. En revanche, les taux de marge d’EBITDA et d’EBIT devraient selon les estimations s’améliorer pour s’établir à respectivement 28,9% et 16,1%. Au final le RNPG de RISMA s’établirait à 69 MDH.
La valorisation du groupe RISMA fait ressortir un cours cible de 220 DH/action, soit un potentiel de 23%, d’où la recommandation de CFG bank d’acheter le titre. De manière générale, CFG bank est confortée dans son opinion positive sur le titre par :
- La dynamique actuelle favorable pour le secteur touristique national en lien avec la confirmation de la reprise économique en Europe. Cette dynamique sectorielle est particulièrement soutenue pour les hôtels 5* et 3* (nuitées en hausse de 13% et de 27% à fin septembre 2018), qui représentent 92% du CA et 89% de l’EBITDA de RISMA ;
- Grâce à cet environnement porteur et à un portefeuille d’actifs largement assaini ces dernières années, le RNPG devrait afficher un TCAM de 10,2% sur la période 2017-2020E (hors éléments exceptionnels ayant impacté les résultats 2017) ;
- L’absorption par le groupe de l’ensemble des pertes potentielles liées à Saemog fin 2017 grâce au provisionnement de la totalité de ses engagements dans cette société. Par ailleurs, l’impact de la consolidation de Saemog devrait être quasi-nul sur les prochaines années vs -40 MDH en moyenne entre 2014 et 2017 ;
- Un point d’entrée intéressant illustré par un EV/EBITDA 2018E de 10,9x contre 13,5x pour les comparables internationaux de RISMA. Pour notre part, nous valorisons RISMA à des EV/EBITDA 2018E et 2019E de 12,5x et 13,0x respectivement.