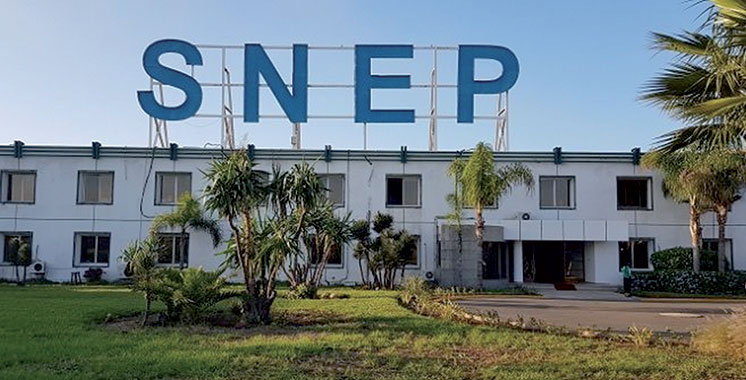
SNEP : BKGR recommande l’achat du titre avec un cours cible de 1.040 DH
Avec un cours cible de 1 040 DH (P/E cibles de 17,6x en 2022e et de 15x en 2023e ) et compte tenu d’un Upside de +27% comparativement au cours de clôture du 26/04/2022, les analystes de BKGR recommandent d’acheter le titre SNEP et ce, compte tenu des perspectives prometteuses de l’unique opérateur en pétrochimie coté en Bourse.
« Une position de leader SNEP est le leader du marché marocain des produits vinyliques ainsi que des produits issus de l’électrolyse. La société intervient en amont de toute l’industrie nationale auprès des clients évoluant dans divers secteurs d’activité avec une couverture passant de 55% à 75% des besoins du marché local après la hausse de sa capacité de production à 90k tonnes », annoncent les analystes.

A mi-parcours de son ambition de réduire ses coûts via sa stratégie d’augmentation de production et sa maîtrise industrielle, SNEP poursuit progressivement l’amélioration de ses marges, portant sa marge EBITDA à 23% à horizon 2023e contre 22% en 2021. En effet, le Groupe devrait davantage bénéficier des effets d’économie d’échelle induits lui permettant à l’avenir d’améliorer ses marges.

D’après les analystes, la stratégie de développement entamée par l’opérateur de parachimie devrait lui permettre d’élargir sa gamme d’offre nationale en termes de quantité et de diversité. Parallèlement, en tant qu’unique producteur de résine PVC et de chlore liquéfié du pays, l’opérateur dispose d’un avantage concurrentiel considérable lui permettant de satisfaire les besoins du marché national dans des secteurs à fort potentiel de croissance.