Système de Ponzi : BAM et l’AMMC alertent à l’arnaque
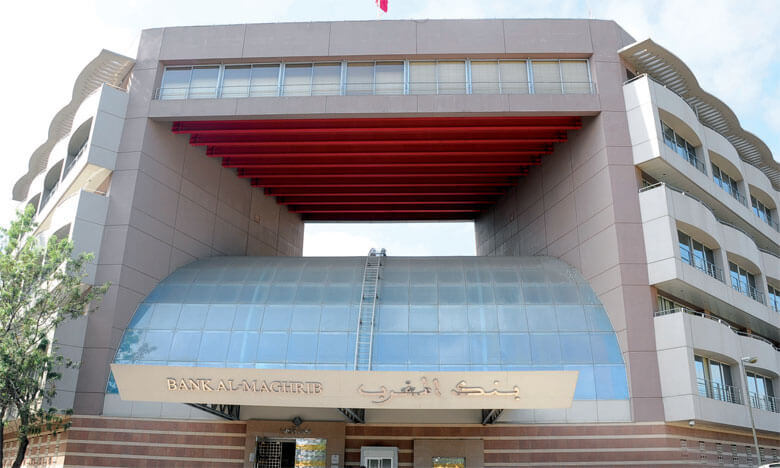
Bank Al-Maghrib (BAM) et l’Autorité Marocaine du Marché des Capitaux (AMMC) mettent en garde contre les sociétés qui collectent illégalement de l’argent auprès du public en promettant des rendements exceptionnels.
Bank Al-Maghrib et l’Autorité Marocaine du Marché des Capitaux (AMMC) continuent de constater la présence sur internet et les réseaux sociaux, de sociétés qui collectent des sommes d’argent auprès du public, versées sur des comptes ouverts auprès des banques, en promettant des rendements exceptionnels qui seraient réalisés à partir du placement de ces fonds dans le financement d’activités de production de biens ou de services.

Absence d’agrément
Les deux autorités rappellent que toute activité de collecte de fonds du public ou d’appel public à l’épargne sont des activités régies par un cadre légal. Celles-ci nécessitent l’obtention au préalable d’un agrément de la part d’une autorité habilitée, Bank AI-Maghrib ou l’Autorité Marocaine du Marché des Capitaux selon le cas.

Aussi, il est demandé au public de ne pas confier de fonds ou opérer de placement dans l’objectif de réaliser un rendement financier sans vérifier si l’entité qui offre ces services dispose d’un tel agrément Cette vérification doit être effectuée en s’assurant que ladite entité figure sur le site web de Bank Al-Maghrib ou celui de l’Autorité Marocaine du Marché des Capitaux en tant qu’établissement agréé.
Cet agrément est essentiel car il s’accompagne d’une réglementation qui s’applique aux établissements qui collectent des fonds du public ou font appel public à l’épargne, et qui vise à protéger les déposants et épargnants d’un ensemble de risques. A défaut d’un tel agrément, aucune protection ne sécurise les fonds confiés.
Pratiques frauduleuses de type Ponzi
Bank Al-Maghrib et l’Autorité Marocaine du Marché des Capitaux tiennent à sensibiliser le public que des offres de placement de fonds assortis de taux de rendement exceptionnellement élevés, en décalage avec les rendements proposés sur les marchés financiers, doivent susciter la méfiance du public. En effet, certaines sociétés pratiquent un système frauduleux dit « Ponzi », à travers lequel elles collectent des fonds en faisant miroiter des rendements sans rapport avec la réalité économique.
A ce titre, ces sociétés assurent le paiement des rémunérations et/ou le remboursement des premiers investisseurs grâce aux fonds recueillis auprès des investisseurs suivants à travers un système incitatif permettant de recruter en permanence de nouveaux investisseurs. Ainsi, ce sont les derniers investisseurs qui tardent à récupérer leurs rendements et qui subissent les pertes du système frauduleux.
Pratiques interdites de vente pyramidale
Bank Al-Maghrib et l’Autorité Marocaine du Marché des Capitaux alertent également le public sur des pratiques effectuées par des sociétés qui appliquent un système de vente dite « pyramidale » interdite par la loi (Article 58 de la loi 31.08 édictant des mesures de protection du consommateur).
Cette pratique commerciale consiste à inciter un client adhérent à ce système à y faire adhérer à son tour d’autres clients en lui faisant espérer des gains financiers résultant de la progression continue du nombre des personnes recrutées. Les revenus des adhérents proviennent principalement des montants versés par les personnes recrutées.
Ce système de vente pyramidale est différent du système de vente indirecte ou par réseau de distributeurs permis par la loi, qui s’appuie pour sa part sur le partage des commissions générées par la vente de produits ou services effectivement réalisée.