Quels indicateurs clés de performance (KPI) essentiels pour les trois grands acteurs de l’électricité du Maroc ?

Je me suis demandé si le titre n’était pas trop prétentieux pour l’écrit d’un Professeur de Province à la retraite regardant le monde du haut de sa tour d’ivoire… à défaut d’un autre titre, faisons avec !
Maintenant que les Sociétés Régionales Multiservices (SRM) sont opérationnelles, les raisons d’être des trois grands opérateurs publics de l’électricité sont claires, distinctes et déclinables en une seule phrase :
- ONEE-BE: Opératrice système national, la Branche Electricité de l’Office National de l’Electricité et de l’Eau Potable doit satisfaire instantanément, et au meilleur coût, toute la demande nationale en électricité nette appelée (qu’elle l’achète aux producteurs locaux ou qu’elle la produise elle-même).
- MASEN: L’Agence Marocaine pour l’Energie Durable doit fournir à l’ONEE-BE des quantités croissantes d’électricité au meilleur coût provenant de sources renouvelables abaissant la dépendance énergétique nationale : hydraulique mais surtout éolienne et solaire.
- SRM: Les Sociétés Régionales Multiservices, doivent satisfaire, au meilleur coût, tous les besoins de la distribution d’électricité du Maroc en moyenne et basse tension, ceux-ci avoisinent 80% des ventes d’électricité dans tout le pays.
Dans ce que j’ai appris, chaque projet a, en règle générale, un et un seul objectif global vital pour son « core-business », même si ledit projet pouvait comporter des contraintes qui créeraient autant d’objectifs collatéraux qui seraient « secondaires ». J’en suis donc venu à me demander quel serait l’indicateur clé de performance essentiel dont l’amélioration traduirait un succès dans le rôle fondamental de chacun de ces trois grands opérateurs publics de l’électricité du Maroc. Nous n’avons pas trouvé d’indicateur clé de performance unique pour l’Autorité Nationale de Régulation de l’Electricité (ANRE).
Les valeurs de l’année glissante précédant la fin de chaque mois sont choisies car elles permettent une meilleure finesse de définition des courbes tout en évitant les fluctuations saisonnières. Par ailleurs, le deuxième semestre de l’année 2026 a été complété par nos soins.

ONEE-BE : SATISFACTION DE LA DEMANDE PAR LA PRODUCTION LOCALE
Les interconnexions avec les voisins sont, en règle générale, un vaccin contre les délestages voire le blackout. Toutefois, malgré l’attrait dû à leur coût parfois inférieur à certaines productions nationales, les imports d’électricité via des interconnexions (aujourd’hui l’Espagne seule) laissent un Maroc en difficulté d’autoproduction à la merci d’un voisin qui peut parfois être lui-même en difficulté pour satisfaire ses propres besoins à ses heures de pointe, et, à défaut de disponibilités d’import, obligeraient le Dispatching National à équilibrer l’offre et la demande d’électricité par les délestages de clients en haute ou très haute tension pour éviter le blackout. Les délestages de fin Octobre et début Novembre en témoignent.
Pour les 19 dernières années, la Figure 1 montre l’évolution de la répartition de la satisfaction de la demande en électricité nette appelée par la production (en bleu) et les imports (en rouge).
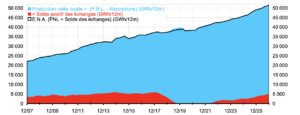
Figure 1 Répartition de la satisfaction de la demande en électricité nette appelée par la production et par les imports
Utilisant les données de la Figure 1 dont elle conserve les couleurs de légende, la Figure 2 montre l’évolution de la part de satisfaction de l’électricité nette appelée par la production et les imports.
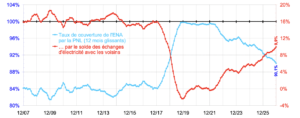
Figure 2 Evolution de la part de satisfaction de la demande en électricité nette appelée par la production et les imports
L’indicateur clé de performance essentiel de la BE-ONEE serait la vitesse de remontée de ce taux de couverture vers les 100%, à partir des 90,1% actuels, ce qui suppose un parc de production adéquat, compatible avec l’indépendance énergétique sous-jacente au développement d’énergies renouvelables
MASEN : AUGMENTATION DE LA PART DES RENOUVELABLES DANS L’ÉLECTRCICITÉ
Pour les 19 dernières années, la Figure 3 montre l’évolution de la répartition de la satisfaction de la même demande que la Figure 1 par la production renouvelable (vert) ou pas (marron) et les imports (en rouge).
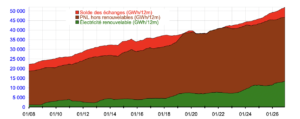
Figure 3 Répartition de la satisfaction de la demande en électricité nette appelée par la production renouvelable ou non
Utilisant les données de la Figure 3, la Figure 4 montre l’évolution de la part des renouvelables dans la production nette totale. Le trait mixte noir indique une croissance moyenne linéaire de 1% par an.
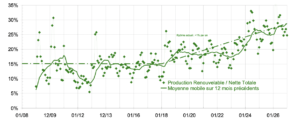
Figure 4 Evolution de la part des sources renouvelables dans la production nette totale
L’indicateur clé de performance essentiel de la MASEN serait d’augmenter beaucoup plus rapidement la part des sources renouvelables dans la production nette d’électricité du pays, le rythme actuel ne permettrait pas de dépasser 50% à l’horizon 2050, incompatible avec la politique d’indépendance énergétique sous-jacente au développement d’énergies renouvelables suivi par le Maroc.
SRM : SATISFACTION DE LA DEMANDE EN MT&BT EN RÉDUISANT LES PERTES
Pour les 19 dernières années, la Figure 5 montre l’évolution durant l’année glissante à fin de mois :
- du total des ventes directes de distribution en moyenne (MT) et en basse tension (BT) réalisées par l’ONEE-BE (vert),
- du total des ventes à tous les autres distributeurs d’électricité distribuant de l’électricité en moyenne (MT) et en basse tension (BT).
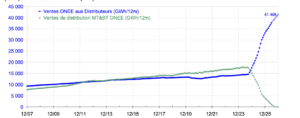
Figure 5 Evolution des ventes de l’ONEE-BE aux distributeurs et de ses propres ventes de distribution (MT&BT)
La Figure 6 montre les mêmes données que celles de la Figure 5 et en conserve les couleurs (verte et bleue) mais avec une représentation empilée. Toutefois, on y a ajouté (en rouge) le total des ventes THT&HT qui permet de révéler le complément d’énergie électrique qu’il faut pour atteindre l’Electricité Nette Appelée (courbe en trait noir gras) : ce complément représente les pertes dans les réseaux de l’ONEE-BE.
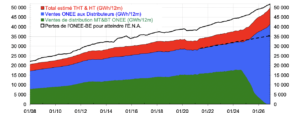
Figure 6 Segmentation des ventes de l’ONEE-BE aux distributeurs et de ses livraisons à tous les autres clients
Les SRM s’approvisionnent auprès de l’ONEE-BE et la Loi ne leur accorde de produire qu’une petite partie de leurs besoins. Le pointillé de la Figure 6 montre que, dans les conditions antérieures à fin 2023, le total national des ventes de distribution aurait atteint environ 35’500 GWh à fin 2026, quand les SRM auront reçu 42’400 GWh de l’ONEE-BE. Ceci signifie que les pertes de toutes les SRM atteindraient 6’900 GWh et conduirait à un rendement voisin de 83,7% qu’il conviendrait de remonter aux environs de 90%.
L’indicateur clé de performance essentiel des SRM serait le rythme d’augmentation du rendement global de la distribution MT-BT car le rendement prévu à fin 2026 monte le coût moyen de l’électricité vendue de 0,85 à 1,00 Dh/kWh et il est incontournable de réduire ces coûts dus aux pertes techniques et non-techniques dans des réseaux électriques dont les SRM ont hérité et dont le déploiement était piloté par les objectifs de Taux d’Electrification Rurale (TER) du Programme d’Electrification Rurale Global (PERG).