
Actifs des banques au Maroc : la détérioration devrait s’avérer limitée (S&P)

La hausse des taux d’intérêt devrait stimuler la rentabilité des banques, bien que la croissance des actifs puisse décevoir, selon S&P Global Ratings. Une détérioration de la qualité des actifs devrait s’avérer gérable. L’importance des bases de dépôts compensera les risques croissants de financement liés au resserrement de la politique monétaire.
S&P Global Ratings prévoit que les revenus des banques marocaines bénéficieront d’une croissance positive, bien que modérée, des prêts.

Cette évolution sera principalement motivée par la demande de crédit des entreprises pour financer les besoins en fonds de roulement, qui devraient rester élevés dans un contexte de pressions inflationnistes. Cela devrait s’avérer suffisant pour compenser une réduction probable de la demande de crédit des emprunteurs qui ont bénéficié de l’accès aux programmes de soutien gouvernementaux pendant la pandémie.
Les hausses de taux d’intérêt au Maroc ont été moindres que dans d’autres régions et auront un impact limité sur les revenus des banques.
La rentabilité devrait toutefois continuer à bénéficier de la part importante des dépôts non rémunérés des banques marocaines (67,2 % des dépôts en décembre 2021), qui réduisent le rythme de hausse des taux de financement par rapport aux autres marchés de la région.
Les augmentations de revenus resteront cependant anémiques, laissant moins de place pour absorber la détérioration de la qualité des actifs, en particulier si un scénario économique plus négatif se matérialise.
La détérioration de la qualité des actifs devrait être modérée au Maroc. Les attentes de croissance économique et un secteur agricole plus fort devraient se combiner pour limiter les entrées de NPL, qui, selon S&P Global Ratings, proviendront principalement des PME et des expositions immobilières (malgré une certaine amélioration au cours des neuf premiers mois de 2022).
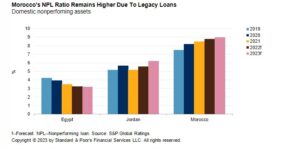
Le ratio de PNP du Maroc est nettement supérieur à celui de ses pairs en raison du rebond économique post-pandémique plus faible du pays et d’un nombre encore important de PNP hérités. L’amélioration de l’activité économique devrait aider les banques à gérer les anciens prêts problématiques.
La base de financement des banques marocaines continue de bénéficier de l’augmentation des dépôts. Cette augmentation a aidé le secteur à réduire progressivement son ratio prêts/dépôts, même s’il reste supérieur à celui de ses pairs. S&P Global Ratings s’attend à ce que le ratio reste stable, à environ 100 % en 2023.
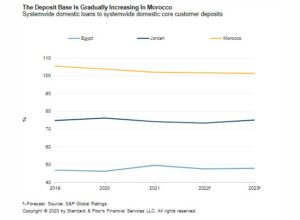
Une forte proportion de dépôts ne portant pas intérêt ainsi que des dépôts d’expatriés dans l’UE (principalement sous la forme d’envois de fonds de travailleurs et d’autres transferts) continueront de soutenir la structure de financement du pays.
Les MRE représentaient environ 17,6 % du total des dépôts en décembre 2021, et leur contribution est restée robuste pendant la pandémie, et devrait continuer à être une source de financement stable en 2023.


