Livre IV, transition vers l’AMO et virage de l’auto : Abderrahim Chaffai fixe la feuille de route des assureurs
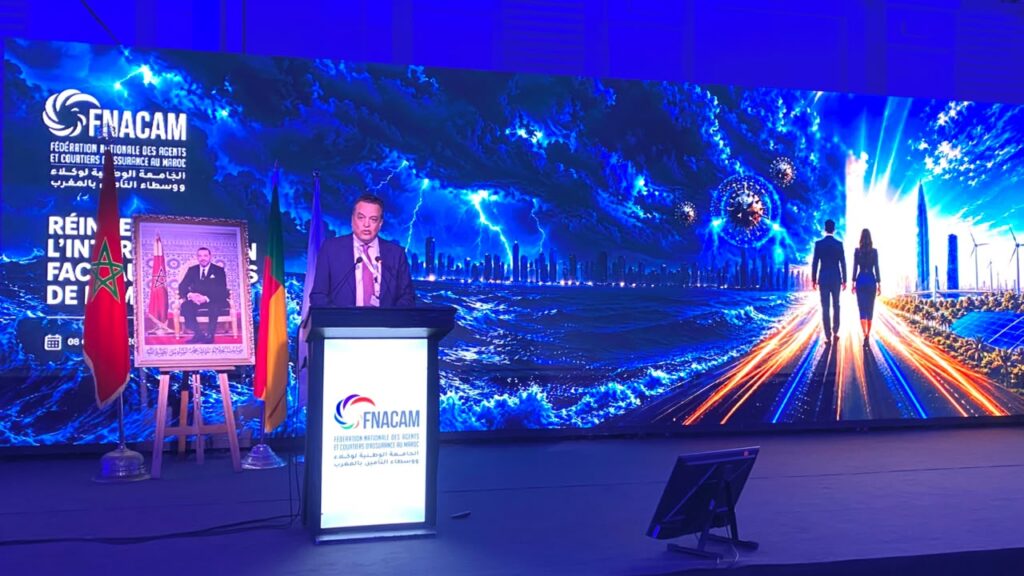
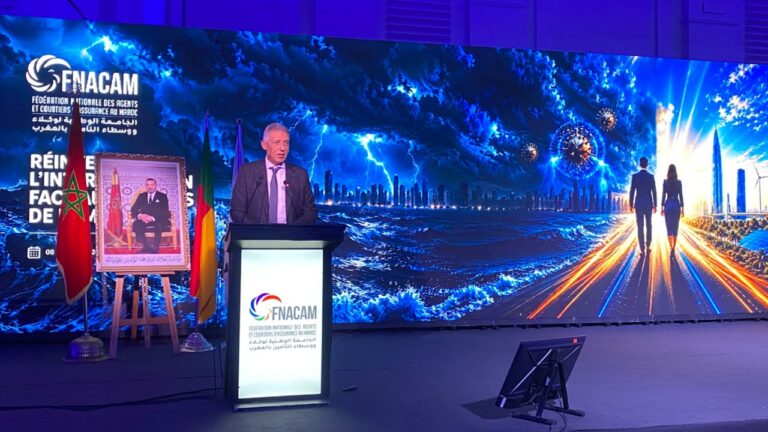
Le secteur de l’assurance vit un moment charnière alors que s’est ouverte ce jeudi 8 octobre la 10e Rencontre annuelle de la FNACAM sous le thème de cette année, « Réinventer l’intermédiation face aux risques de demain ». Devenu au fil des ans le rendez-vous incontournable des professionnels, cet événement a posé un diagnostic lucide sur l’avenir de la distribution au Maroc. Au cœur des débats : le projet de refonte du Livre IV du Code des assurances, un levier réglementaire majeur pour moderniser l’intermédiation face aux mutations technologiques et aux nouveaux risques.
Intervenant à cette occasion, Abderrahim Chaffai, président de l’ACAPS rappelle à juste titre que l’intermédiation ne se résume pas à un canal de distribution. C’est avant tout un métier de proximité, de conseil et d’accompagnement. Il crée le lien de confiance entre l’assuré et l’entreprise d’assurances, et apporte des réponses adaptées à des besoins toujours plus diversifiés.

L’enjeu n’est donc pas de transformer la vocation de ce métier, mais de lui donner les moyens d’évoluer dans un environnement marqué par les mutations technologiques, les nouveaux usages et les attentes croissantes des assurés.
C’est dans cette perspective que s’inscrit le projet de refonte du Livre IV du Code des assurances.
« Cette réforme est bien plus qu’une mise à jour réglementaire : elle porte une vision de l’avenir de la distribution de l’assurance au Maroc. Son ambition est de doter le réseau de distribution de bases saines et solides, afin qu’il joue pleinement son rôle dans la chaîne de valeur, entre l’entreprise d’assurances et l’assuré », explique A. Chaffai.
Elle est le fruit d’une large concertation avec la Fédération Marocaine de l’Assurance, la FNACAM et le secteur bancaire, sous l’égide de Bank Al-Maghrib. Ses grandes orientations ont également été présentées au Conseil de la Concurrence. Le projet est aujourd’hui en discussion au Secrétariat Général du Gouvernement.
Au-delà du texte lui-même, elle s’articule autour de quatre orientations majeures :
- La première : valoriser le capital humain, pour accompagner la montée en compétence des acteurs de la distribution.
- La deuxième : renforcer l’information et le devoir de conseil, qui demeurent essentiels à la protection des assurés.
- La troisième : faire évoluer les conditions d’accès au métier, notamment par la suppression de l’exigence d’une licence universitaire et de l’examen professionnel, afin de lever des contraintes qui limitaient le développement de la distribution.
- La quatrième : stimuler l’innovation. D’une part, grâce à une Sandbox réglementaire, qui permettra à l’Autorité d’appliquer temporairement des dispositions spécifiques pour expérimenter de nouvelles technologies ou de nouveaux services. D’autre part, grâce à un cadre dédié à l’assurance intégrée ou affinitaire, pour accompagner l’évolution des modes de consommation et les attentes des opérateurs.
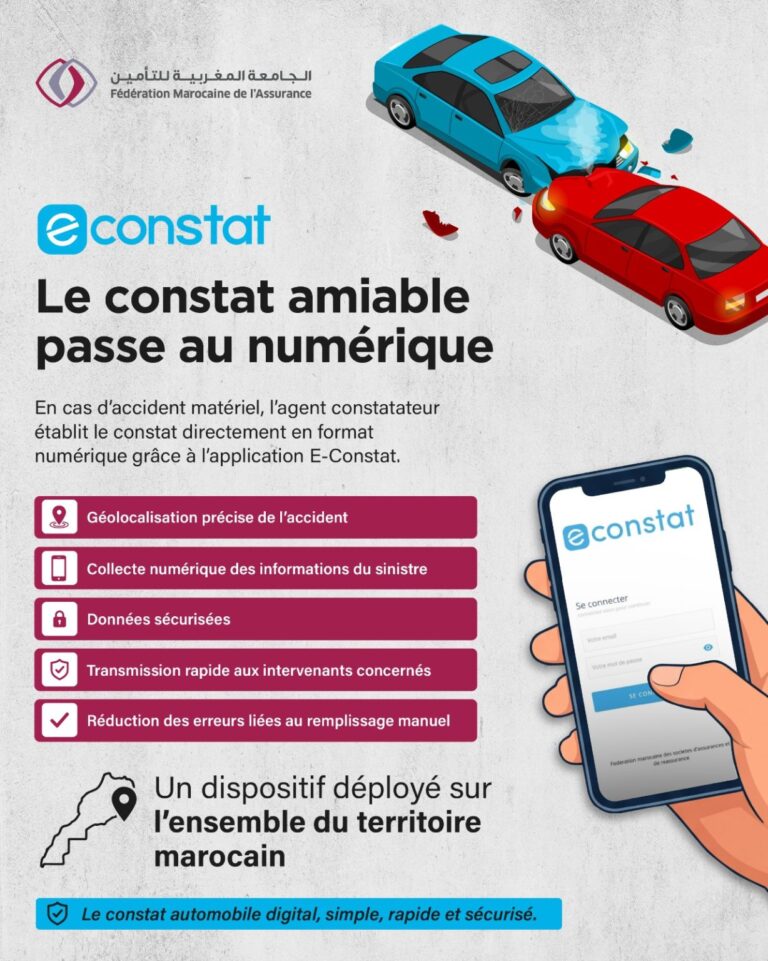
Si la refonte du Livre IV prépare l’avenir, la modernisation du secteur est déjà à l’œuvre. La dématérialisation de l’attestation d’assurance automobile en est une illustration concrète.
Depuis le 1er juillet 2026, les entreprises d’assurances délivrent des attestations d’assurance responsabilité civile automobile comportant, en plus de l’hologramme, un QR Code. C’est la première phase opérationnelle du dispositif de dématérialisation de l’attestation d’assurance automobile obligatoire, qui poursuit deux objectifs :
Le premier est de permettre la délivrance d’attestations électroniques sécurisées par un QR Code ;
Le second est d’offrir aux assurés un moyen simple et fiable de vérifier à tout moment la validité de leur couverture.
« Pour accompagner cette évolution, une solution technique a été déployée auprès des entreprises d’assurances, ainsi qu’auprès de la Direction Générale de la Sûreté Nationale et de la Gendarmerie Royale, dont les agents disposent désormais de terminaux mobiles pour lire les QR Codes », tient à rappeler le régulateur.
Dans le même esprit, l’Autorité a engagé une évolution des critères de tarification de la responsabilité civile automobile. Sur la base d’études actuarielles approfondies, ces critères ont été élargis pour permettre une tarification plus fine, qui tienne davantage compte du profil de risque des différentes catégories d’assurés. L’objectif est de renforcer la pertinence de la tarification et de mieux l’adapter à la réalité des risques.
« Mais faire évoluer le cadre et les outils ne suffit pas. Réinventer l’intermédiation suppose aussi de regarder la réalité du marché et la place qu’y occupent aujourd’hui les différents réseaux de distribution », explique Chaffai.
Il illustre se propos par des chiffres édifiants : selon les branches d’assurance, les réseaux occupent des positions très différenciées.
Les agents d’assurances sont le premier canal de distribution de l’assurance automobile : cette branche représente 75 % de leur portefeuille, et ils en assurent 56 % de la distribution. Ces chiffres témoignent de leur proximité avec les assurés et du rôle majeur qu’ils continuent de jouer dans une branche structurante du marché.
Les courtiers occupent une position prépondérante dans les autres branches non-vie, dont ils assurent 62 % de la distribution. La bancassurance, elle, est principalement positionnée sur l’assurance Vie, qui représente 96 % de son portefeuille et dont elle assure 72 % de la distribution.
Quant aux bureaux de gestion directe, leur portefeuille est plus équilibré entre l’assurance automobile, l’assurance Vie et les autres branches non-vie, ce qui leur confère une position transversale.
Cette configuration reflète l’évolution progressive des modèles de distribution. Elle montre aussi que l’activité de certains réseaux est plus concentrée : c’est notamment le cas des agents, dont le portefeuille reste très largement orienté vers l’assurance automobile.
L’enjeu est donc d’accompagner l’évolution du marché : permettre aux différents réseaux de répondre à des besoins toujours plus diversifiés, tout en préservant les atouts qui fondent leur rôle auprès des assurés.
C’est tout le sens de la réforme du Livre IV : renforcer les compétences, l’information et le devoir de conseil, favoriser l’innovation et adapter le cadre de la distribution aux nouveaux usages.
Accompagner l’évolution des réseaux, c’est aussi veiller aux conditions dans lesquelles ils exercent leur activité. À cet égard, la qualité des relations financières entre les entreprises d’assurances et leurs intermédiaires est un point d’attention important.
Dans ce domaine, l’Autorité a précisé le cadre applicable à la gestion des créances sur les intermédiaires, par l’instruction publiée en décembre 2024. Celle-ci définit notamment un processus semestriel de rapprochement et de validation des situations de créances entre les entreprises d’assurances et les intermédiaires, qui permet d’identifier et de formaliser les éventuels écarts. Plusieurs rencontres de sensibilisation ont été organisées avec les intermédiaires pour accompagner la mise en œuvre de cette procédure.
L’Autorité poursuivra son action pour encourager des relations financières saines et équilibrées entre les entreprises d’assurances et leurs intermédiaires, dans l’intérêt de la stabilité du secteur et de la protection des assurés.
Ces équilibres sont essentiels à la solidité du secteur. Mais l’enjeu est aussi son développement, et sa capacité à toucher davantage de citoyens. L’évolution de la densité d’assurance est, à cet égard, particulièrement éclairante.
Entre 2015 et 2025, la prime moyenne par habitant est passée de 893 à 1 715 dirhams, soit une progression de 92,1 %. Elle traduit le développement du marché et la hausse de la dépense moyenne d’assurance par habitant au cours de la dernière décennie.
Selon A. Chaffai, réinventer l’intermédiation, c’est donc faire évoluer son cadre, accompagner la transformation de ses outils, consolider ses équilibres et lui donner les moyens de contribuer davantage au développement de l’assurance.
C’est dans cette direction que l’ACAPS entend poursuivre son action : construire, avec l’ensemble des acteurs, une distribution plus moderne, plus performante et plus résiliente, au service des assurés et du développement du marché.
Il est pour autant convaincu que c’est collectivement que nous continuerons à renforcer la confiance dans le secteur et à faire de l’assurance un levier de protection, d’inclusion financière et de développement économique.
La 10ème Rencontre annuelle de la FNACAM aura ainsi marqué un tournant historique en dressant la feuille de route d’un secteur face à son destin. En portant le projet de refonte du Livre IV du Code des assurances, le président de l’ACAPS, Abderrahim Chaffai, rappelle avec force que l’avenir des agents et courtiers ne se jouera pas contre l’innovation, mais par elle.