[ Web TV ] Épargne publique : Maillon faible de l’inclusion financière
Avec une épargne interne faible, le Maroc dépendra toujours de l’extérieur pour subvenir à ses besoins en investissement.
Un constat alarmant que celui relevé lors de la conférence en marge de la célébration de la Journée mondiale de l’Epargne organisée conjointement par la CDG et Groupe Poste Maroc. La mobilisation de l’épargne au Maroc non seulement est faible mais elle surfe sur une tendance baissière depuis 2016. En effet, le taux d’épargne nationale est passé de 28,7% du PIB en 2016 à 28,3% en 2017 pour s’établir à 28% en 2018 selon le HCP. Et pourtant, l’épargne constitue l’un des principaux leviers de l’inclusion financière. D’ailleurs, il est connu de par le monde qu’elle est une composante cruciale du bien-être économique des populations à faible revenu avec un impact direct sur la réduction de la pauvreté.
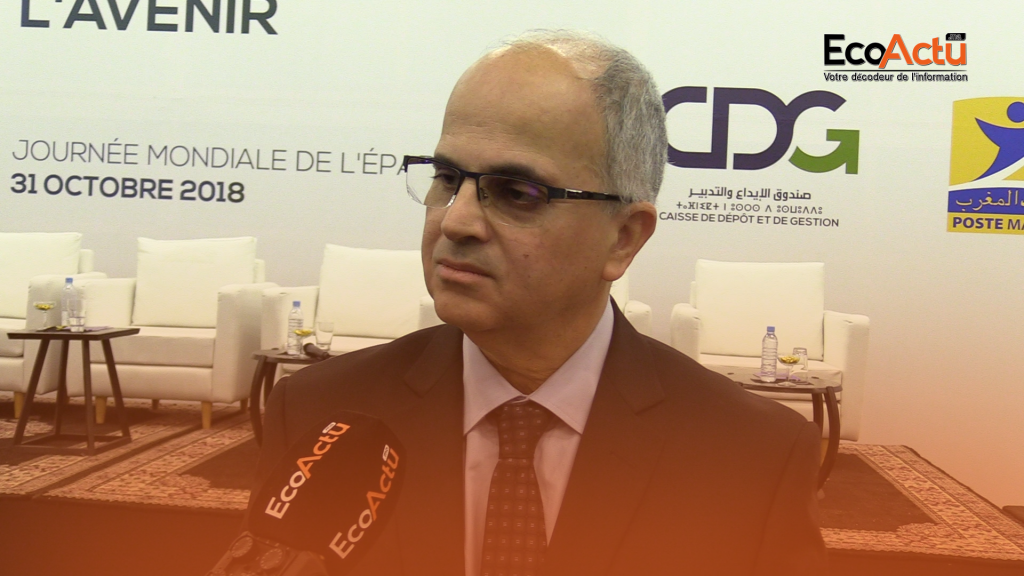
« L’épargne est le premier rempart contre l’insécurité financière puisqu’elle permet aux ménages d’affronter les coups durs de la vie (décès, perte d’emploi…) mais aussi d’améliorer leur niveau de vie via des investissements intelligents, des placements ou des projets générateurs de revenu », a déclaré Ahmed Amin Bendjelloun Touimi, Directeur général du Groupe Poste Maroc.


Cela ne semble pas intéresser plus que ça les Marocains qui préfèrent, à l’analyse des chiffres, placer leur argent outre que dans l’épargne.
Toutefois, là où le bât blesse et là où le faible taux de l’épargne se fait le plus ressentir, c’est au niveau de sa contribution à l’investissement public. En effet, face aux défis que le Maroc est amené à relever dans les différents secteurs, l’épargne longue reste la ressource financière la plus stable et la moins onéreuse que le pays puisse posséder. C’est même une condition sine qua non pour réduire l’écart entre le taux d’investissement qui est de 32% du PIB et celui de l’épargne qui ne dépasse pas les 28% et par conséquent accélérer le rythme du développement.
« Une économie sans épargne intérieure suffisante reste tributaire de l’emprunt extérieur », a tenu à rappeler le DG du Groupe Poste Maroc.
Le Maroc a donc besoin d’épargne à transformer en investissements productifs pour accompagner le développement des projets structurants et soutenir la croissance économique sans recourir à l’extérieur.
Pour cela, les différents opérateurs du marché notamment la CDG, les banques, les assurances, les organismes de retraite, les sociétés de gestion d’actifs, la bourse…, œuvrent pour drainer davantage l’épargne publique à travers la sensibilisation via l’éducation financière, des produits épargnes adaptés à chaque frange de la population…
C’est pourquoi, le DG du Groupe Poste Maroc appelle les institutions financières à jouer le rôle qui leur incombe dans ce processus en redoublant d’efforts en matière d’élaboration de produits d’épargne plus innovants et plus attractifs pour la population.
Encore faut-il convaincre les Marocains à s’intéresser aux produits d’épargne. D’où les questions : Pourquoi le concept de l’épargne ne séduit-il pas ? Est-ce une question de Culture ? De confiance dans les institutions ? Ou tout simplement, le revenu moyen du Marocain ne lui permet pas d’épargner ?