? Auto-entrepreneurs : Voici les mesures fiscales prévues par la LF 2019
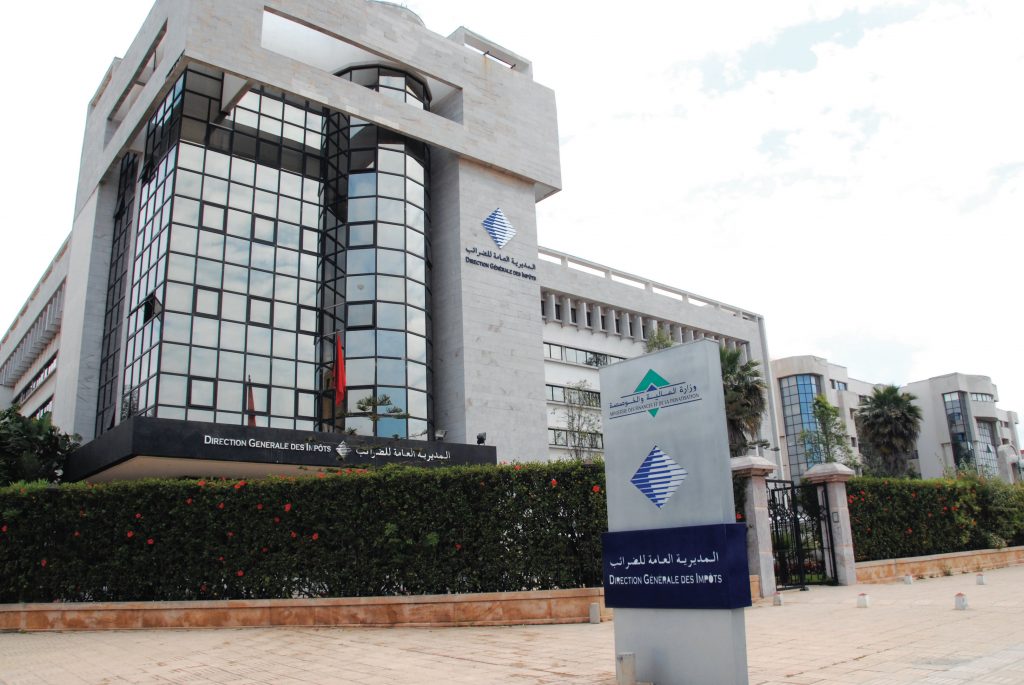
La Direction Générale des Impôts tient à informer les auto-entrepreneurs des deux mesures fiscales adoptées en leur faveur dans la Loi de Finances 2019.
La première mesure concerne la réduction des taux de l’impôt sur le revenu applicables au chiffre d’affaires encaissé par l’auto-entrepreneur.

A compter du 1er janvier 2019, le chiffre d’affaires encaissé par l’auto-entrepreneur est soumis à l’impôt sur le revenu selon l’un des nouveaux taux libératoires suivants :
- 0,5% au lieu de 1% pour les activités commerciales, industrielles et artisanales ;
- 1% au lieu de 2% pour les prestataires de services.
La deuxième mesure concerne la révision à la baisse du minimum du montant des sanctions applicables en cas de défaut ou de retard dans le dépôt de la déclaration du chiffre d’affaires de l’auto-entrepreneur.

A partir du 1er janvier 2019, le minimum à émettre a été réduit de 500 à 100 dirhams pour :
- La majoration applicable en cas de défaut ou de retard dans le dépôt de la déclaration du chiffre d’affaires ;
-
L’amende applicable en cas de déclaration incomplète ou insuffisante, lorsque les éléments manquants ou discordants n’ont pas d’incidence sur la base de l’impôt ou sur son recouvrement.