🎥Bancassurance : le digital véritable levier de croissance ?
Ecrit par Imane Bouhrara I
Bien que le taux de pénétration de l’assurance s’améliore à 4% au Maroc et au-delà des couvertures obligatoires, la culture de gestion de risques reste rudimentaire chez le Marocain. Le digital peut-il à lui seul constituer un levier de croissance, notamment pour la bancassurance, second canal de distribution le plus important ?
Avec un taux de pénétration de 3,9% et un chiffre d’affaires de 55,9 Mds de DH en 2023, le secteur des assurances poursuit sa progression, l’érigeant à la deuxième place sur le continent africain.

Une performance portée par un réseau de distribution composé de 1.494 agents d’assurance, 959 bureaux de gestion directe, 473 courtiers d’assurance sans oublier la bancassurance avec plus de 6.000 agences bancaires de 10 banques conventionnelles, 3 sociétés de financement, 8 banques et fenêtres participatives, 7 établissements de paiement et 1 association de micro-crédit, selon Younès Lammat, Directeur de la Protection des Assurés de l’ACAPS.

Au Maroc, la bancassurance constitue le second canal de distribution le plus important après les intermédiaires d’assurance, représentant 30 % du marché, dont 99,7 % sont dominés par le réseau bancaire.
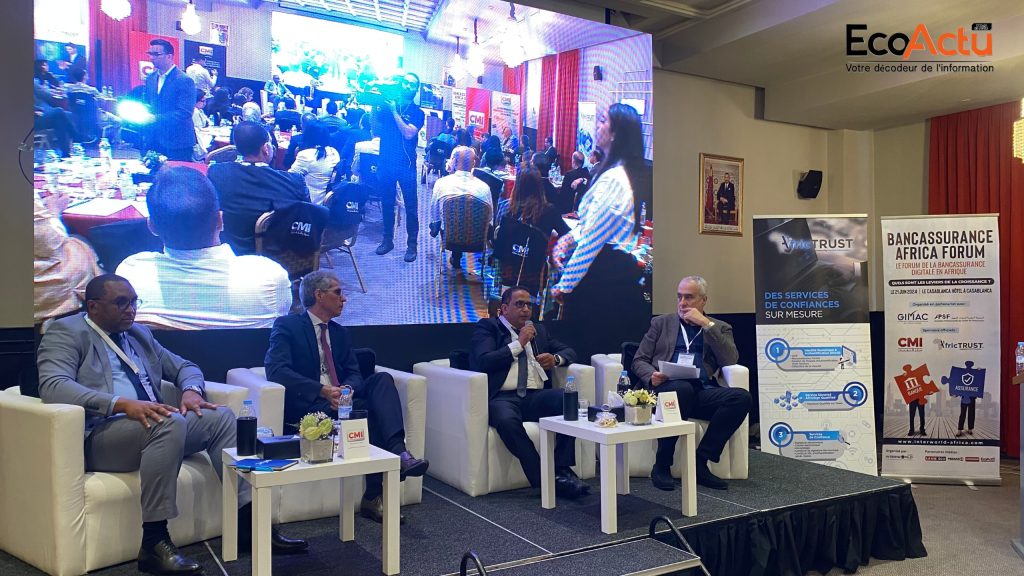
En 2023, le volume des primes d’assurance drainées par la bancassurance a atteint 19,2 Mds de DH en 2023 avec un TCAM de 9,1% sur trois ans, assure Y. Lammat lors du Forum de la bancassurance digitale en Afrique tenu ce 21 juin à Casablanca.
La digitalisation a impulsé une croissance significative de la bancassurance en permettant une gestion commerciale plus efficace et un élargissement de la clientèle.
Une dynamique renforcée pour l’ensemble du secteur avec l’entrée en vigueur en juillet 2022 de l’instruction de l’ACAPS relative aux dispositifs électroniques de vente en ligne de produits d’assurance qui énonce les conditions et les modalités que doivent observer les entreprises d’assurances et de réassurance ainsi que les intermédiaires d’assurances et les autres entités habilitées à présenter au public des opérations d’assurances, pour la mise en place d’un dispositif électronique de vente en ligne permettant la conclusion de contrats d’assurance.
D’ailleurs la digitalisation et l’innovation figurent parmi les principales orientations du plan stratégique 2024-2026 de l’ACAPS.
Le Forum de la bancassurance digitale en Afrique, organisé par Interwold Africa vise à répondre à diverses interrogations sur l’état actuel et les tendances de développement du secteur, les contraintes et leviers de croissance, ainsi que les meilleures solutions digitales et stratégies pour les opérateurs.
Et l’une des contraintes est la culture de gestion de risques, appelée à évoluer selon Rachid Saihi, Directeur général du Centre monétique interbancaire (CMI).
« Il y a un aspect éducation à renforcer parce que la culture de gestion des risques chez le Marocain est très faible. Et c’est un frein important », explique-t-il.
Le CMI qui a développé des expériences utilisateur réussies avec différents partenaires, semble intéresser les assureurs comme plateforme de distribution des produits d’assurances, pour contribuer à cette croissance espérée et une amélioration continue du taux de pénétration de l’assurance au Maroc.
Dans ce sillage, Rachid Saihi rappelle les trois priorités qui ponctuent le travail du CMI, à savoir, la disponibilité, l’automatisation et l’innovation. Et des investissements annuels de 90 MDH pour accompagner la croissance folle de la monétique au Maroc, avec des transactions en hausse de 20% chaque année, forçant le CMI a doublé sa capacité de traitement chaque trois ans.
Bien que le secteur bancaire demeure le plus dynamique dans la distribution des produits de bancassurance, autre part en Afrique où la bancarisation demeure faible, la financiarisation semble être un meilleur levier de croissance de l’assurance. Le cas de la Communauté Économiques et Monétaire de l’Afrique Centrale – Cemac (Cameroun, Centrafrique, Congo Brazzaville, Gabon, Guinée Équatoriale, Tchad), comme l’explique Evina Landry est le Chef de Département du Développement du Réseau et du Marché au GIMAC (Groupement Interbancaire Monétique de l’Afrique Centrale).
En effet, l’outil digital a un rôle important dans l’élargissement de la couverture assurantielle, par seulement via le secteur bancaire et par ricochet la bancarisation. En effet, si la CEMAC enregistre un taux de bancarisation de 10 à 15% (7 millions de comptes pour 55 millions d’habitants des six pays), elle a un taux de financiarisation de 30% avec 42 millions de comptes électroniques 77% des flux mobiles.
Ce qui appelle à sortir des sentiers battus et explorer de nouvelles expériences client principal enjeu de la transformation digitale bien que le M-wallet au Maroc connaît une évolution plus que timide face une croissance considérable des fintechs.