Comptes consolidés : les nouveautés du projet de loi

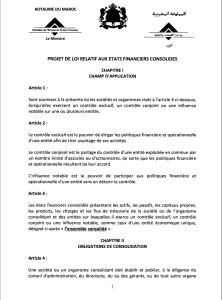
Ce projet de loi relatif aux comptes consolidés qui vient d’être présenté par le Ministère de l’Économie et des Finances, vise notamment à améliorer la qualité de l’information financière et comptable des entreprises en s’alignant sur les normes internationales dans ce domaine.
Il comprend beaucoup de nouveautés parmi lesquelles, on peut citer :
Élargissement du champ d’application de l’obligation d’établir les comptes consolides à de nouvelles entités : celles qui dépassent, pendant 2 exercices successifs, 2 des 3 critères suivants dont les seuils seront fixés par arrêté du Ministre chargé des Finances :
– Total Bilan,

– Total du chiffre d’affairés
– Effectif moyen permanent ;
Obligation d’établir le rapport de gestion y afférent et de le soumettre à l’approbation de l’assemblée générale ordinaire annuelle ou de tout autre organe délibérant de l’entité consolidante;
Normes comptables à appliquer pour la consolidation :
🔹 Application obligataire des normes comptables internationales IFRS par les entités qui font appel publique à l’épargne, les banques, établissements de crédit et les assurances,
🔹 Application des normes nationales de consolidation par les autres entités publiques et privées. mais, elles peuvent opter de façon irrévocable pour l’application des IFRS.