Identifiant Commun de l’Entreprise : La DGI revient à la charge
L’Administration annonce que pour réaliser une opération commerciale ou fournir une prestation de service, les vendeurs ne sont pas tenus fiscalement d’exiger de leurs clients, la communication de l’ICE.
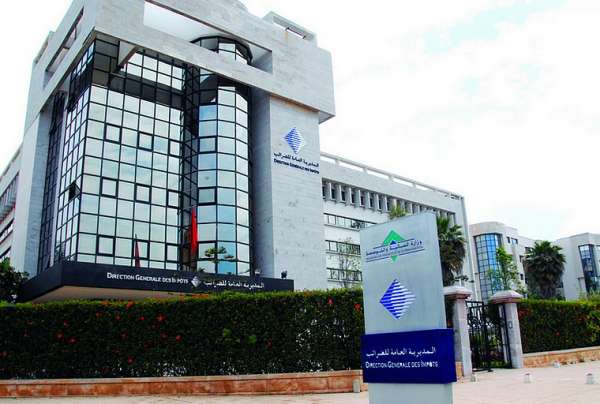
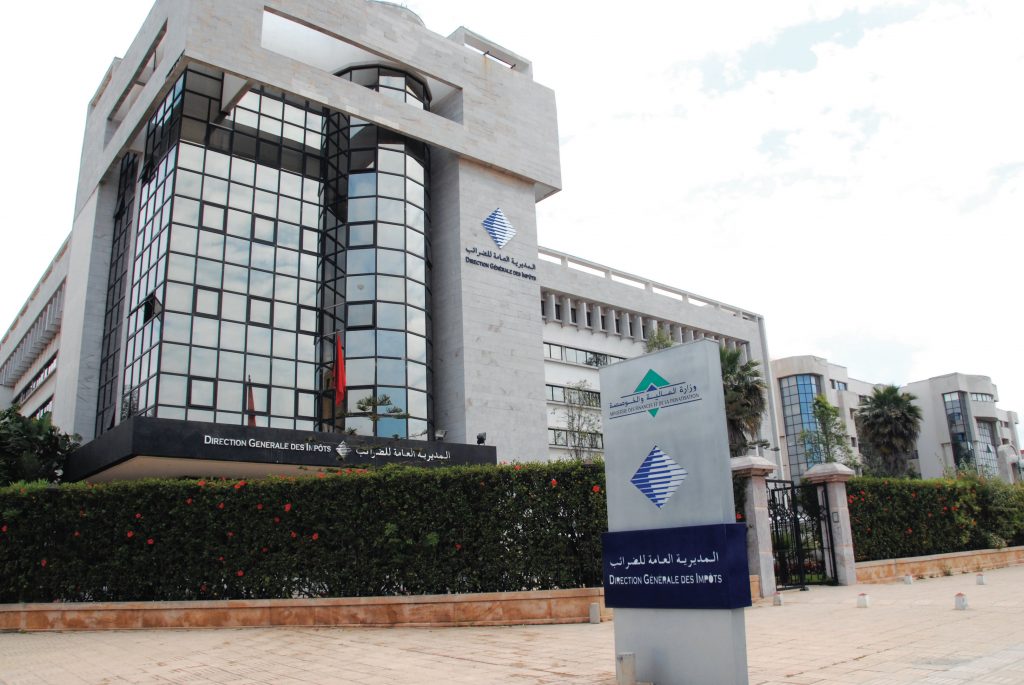
La Direction générale des impôts a publié récemment la note de service relative aux dispositions concernant l’Identifiant Commun de l’Entreprise.
Rappelons que la Loi de Finances pour l’exercice 2016 avait introduit l’ICE à titre de nouveau numéro d’identification devant être mentionné sur la facture en plus des autres indications dans le but de définir l’identité commerciale du vendeur soumis au régime de la comptabilité.

La Direction générale a tenu à préciser qu’en ce qui concerne l’indication de l’ICE du client sur la facture, les dispositions fiscales en vigueur ne font pas obligation au vendeur d’exiger sa communication par l’acheteur. A sa grande stupéfaction et contrairement à l’esprit du texte, certains vendeurs conditionnement la réalisation de l’opération de vente de biens ou de services, par la communication impérative de l’ICE de leurs clients. Cette exigence s’étend même dans certains cas aux particuliers ayant le statut de consommateur final.
A ce titre, l’Administration explique que : « la mention de l’ICE du client sur la facture demeure fiscalement une formalité accomplie par le vendeur lorsque le client exprime volontairement le besoin. Par référence aux obligations comptables prévues par le code général des impôts, la mention de l’ICE concerne les clients exerçant une activité professionnelle, soumise au régime de la comptabilité et dont la facture doit constituer une pièce justificative régulière de leurs achats ».