Risma : CFG Bank recommande le titre à l’achat

Favorisée dans son analyse par une dynamique du secteur touristique aussi bien national qu’international, l’absorption par le groupe des pertes liées à Saemog…, CFG Bank préconise l’achat du titre Risma.
Dans un contexte globalement porteur, Risma, premier opérateur hôtelier au Maroc a affiché des réalisations supérieures aux prévisions. Comme rappelé par les analystes de CFG Bank, 2017 aura été selon les statistiques de l’Organisation mondiale du tourisme une année record avec des arrivées touristiques mondiales estimées à 1,3 Md, soit une croissance de 7%. Avec une croissance de 10% des arrivées touristiques, l’opérateur touristique Risma est parvenu à afficher une nette amélioration de ses indicateurs opérationnels.

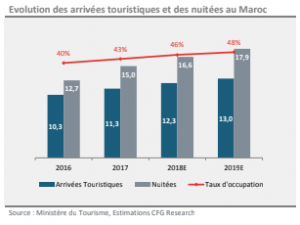
En ce qui concerne l’exercice 2018, les analystes estiment que Risma devrait continuer à bénéficier d’une conjoncture sectorielle favorable. « En effet, nous anticipons une progression des revenus de 6,5% en 2018 (8,5% à périmètre constant) et de 5,6% en 2019 portés essentiellement par la poursuite de l’amélioration des taux d’occupation », expliquent les analystes. Hormis la conjoncture, Risma devrait également bénéficier de la non-récurrence des provisions sur sa participation dans Saemog (impact de -168 MDH en 2017). A ce sujet, il a été annoncé que l’ensemble des engagements du groupe dans Saemog ont été provisionnés en 2017. Le management a par ailleurs avancé que l’impact de l’intégration de Saemog dans ses comptes devrait être quasi-nul à l’avenir contre -40 MDH en moyenne sur la période 2014-2017. Ce qui laisse entendre que Risma devrait dès 2018 entamer un cycle de croissance et de profitabilité particulièrement vertueux avec un RNPG de 102 MDH en 2018, contre -86 MDH en 2017 et un TCAM 2018-2020 de 12,3%, s’imposant ainsi comme l’une des valeurs les plus attractives de la cote sur les prochaines années.

Cela dit, CFG Bank valorise le groupe Risma à un cours cible de 258 DH/ action, soit un potentiel de 40%. Elle recommande ainsi le titre à l’achat.