Takaful, 2018 année décisive

Ecrit par Imane Bouhrara I
5 projets de textes d’application sont en cours de validation par le Conseil supérieur des Ouléma, pour mettre enfin sur pied l’assurance Takaful. Ce ne sera là qu’un pas pour la mise en place de toute l’industrie de l’assurance participative.

Mettre en place une industrie de l’assurance participative prend du temps, un peu plus que pour la banque participative. Cela sanctionne un peu les banques participatives, mais l’on préfère que les choses se fassent dans les règles de l’art puisqu’en matière de finance participative la moindre suspicion ruinerait la confiance en ce type de produits. Puis il y a surtout une autorité qui veille au grain en matière d’assurance, allusion faite à l’Autorité de Contrôle des Assurances et de la Prévoyance Sociale avant de passer par un deuxième filtre : le Conseil supérieur des Ouléma.
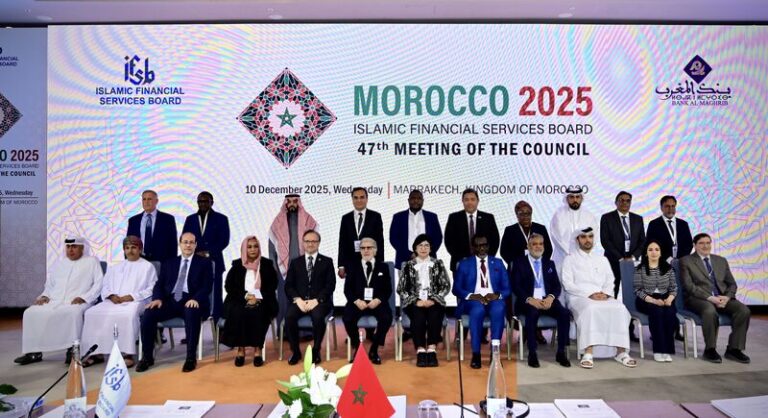
Amal Souaifi, responsable au sein de l’ACAPS a rappelé dans son intervention, à l’occasion d’une rencontre organisée par l’Institut de la finance islamique (IFN) que la loi 59-13 modifiant et complétant la loi n° 17-99 portant code des assurances a mis en place un cadre propice pour l’exercice de l’assurance Takaful.

Des principes de base concernant ce type d’assurance ont été ainsi introduits. Il s’agit du fonctionnement de l’opération d’assurance Takaful conformément aux préceptes de la Charia, de la participation dans cette opération sur la base du don et sur l’entraide entre les participants et de la couverture du risque par la collectivité des participants. Après ce bref aperçu, Amal Souaifi a tenu à rappeler que cinq projets de textes sont dans le circuit de validation, en plus du projet d’arrêté du ministère des finances qui fixe notamment la rémunération des compagnies d’assurance. Ces textes ont fait l’objet de plusieurs réunions entre le secteur et le Ministère des Finances. Ils ont été soumis par la suite au CSO pour validation.
Il s’agit de deux projets de circulaires sur les conditions spécifiques aux contrats types et trois autres sur les conditions générales desdits contrats. Ces circulaires fixent ainsi la rémunération des assurances par type de contrat. Le distinguo est fait entre la Wakala (participation sur la contribution) ou la Moudaraba (participation sur le rendement). En matière de placements, les textes prévoient pour les assureurs Takaful une rémunération par la Wakala Bil Istitmar ou par la Moudaraba. A noter que la compagnie ne peut pas cumuler les deux modes.
Les certificats Sukuk également pour la fin de l’année
La Commission des finances, de la planification et du développement économique à la Chambre des conseillers a adopté récemment le projet de loi n° 69.17 modifiant et complétant la loi n°33.06 relative à la titrisation des actifs. Le texte explicite les mécanismes de suivi d’application des avis de conformité prononcés par le Conseil supérieur des oulémas (CSO) et la clarification de certaines dispositions encadrant le fonds de titrisation émettant ces certificats.
Ce texte aujourd’hui dans les circuits d’approbation par le CSO et qui devrait aboutir avant la fin d’année, permet une définition plus large des Sukuk et clarifie aussi certaines dispositions encadrant le travail des fonds de titrisation qui émettent les certificats de Sukuk. Sans oublier la simplification de certaines dispositions liées à l’émission de Sukuk souverains.
La loi veille à recueillir l’avis du CSO avant d’émettre les certificats de Sukuk. Les acteurs du marché monétaire participatif, notamment les sociétés de gestion sont ainsi appelées à respecter en permanence l’avis du Conseil qui joue désormais un rôle prépondérant. Des sanctions sont prévues en cas de non-respect. Là encore, l’Autorité marocaine du marché des capitaux (AMMC) veille au grain.
Ikhlas Mettioui, directeur de la gestion d’épargne à l’AMMC, a dévoilé d’ailleurs l’important dispositif réglementaire en cours. Puisqu’en plus de la loi sur la titrisation, il y a celle relative aux OPCI en cours d’opérationnalisation, la loi sur les différents OPCC mais également le projet de modification du livre III de la circulaire de l’AMMC dont la période de consultation a été prolongée. L’ensemble de ces textes permettra l’opérationnalisation du marché alternatif. Une opérationnalisation dépendra du travail du CSO qui validera les caractéristiques des certificats Sukuk. Ikhlas Mettioui précise qu’il est nécessaire d’établir un mode opératoire de travail et d’interactions entre les régulateurs et le CSO pour gérer le flux important de textes de loi et de demandes qui affluent.