🎥 Généralisation de l’AMO : la perte ne se limite pas au chiffre d’affaires, mais au-delà (Bachir Baddou)
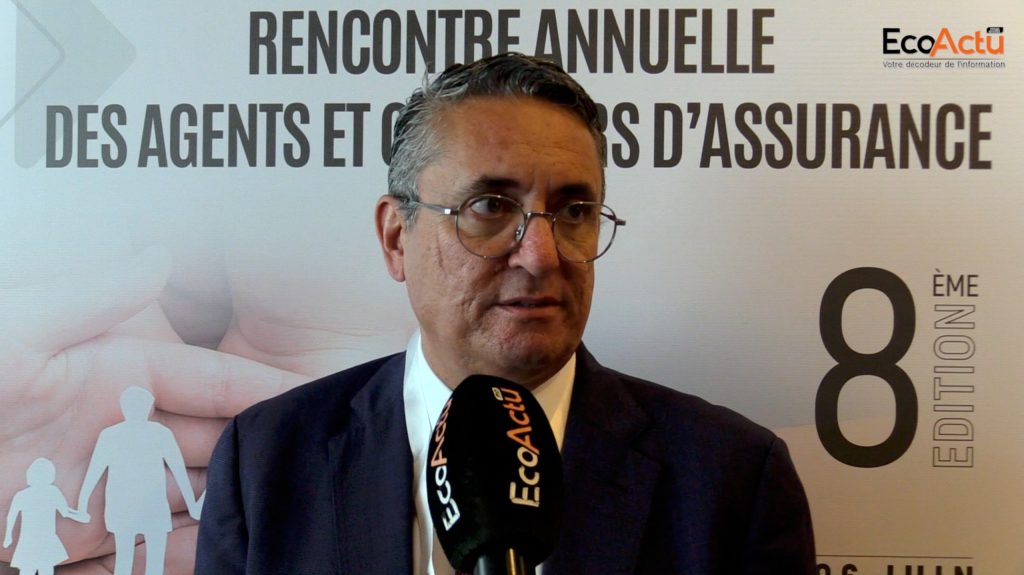
Après l’effectivité du basculement de l’AMO vers la CNSS, jusqu’à quel degré pouvons-nous craindre pour un secteur aussi important qu’est l’assurance pour notre économie. Nous avons interrogé Bachir Baddou vice-président de la FMA à l’occasion de la 8e rencontre annuelle des agents et courtiers d’assurances tenue cette année sous la thématique : « L’avenir de l’intermédiaire d’assurance : entre la généralisation de l’AMO et les nouveaux métiers pour les réseaux de distribution « . Les détails.

Après ce basculement, le secteur risque de perdre une bonne partie de son business. Mais pas que. Derrière ce business, on trouve des hommes et des femmes, toute une activité en interne aussi bien chez les compagnies d’assurance que chez les intermédiaires. Mieux encore, les compagnies ont tout un historique et un savoir faire dans cette branche de la maladie.

Avant l’entrée en vigueur de l’AM0, les compagnies d’assurance étaient les seuls assureurs pour le secteur privé. Il s’agit de grandes entreprises, des PME qui sont assurées auprès des compagnies. La crainte aujourd’hui est de voir une partie de l’activité disparaître aussi bien chez les compagnies d’assurance que chez les intermédiaires. Il ne faut pas omettre non plus que plus on est gros, plus on fait de l’assurance santé. Les plus grands intermédiaires sont les plus importants distributeurs de l’assurance santé et c’est 30 à 40% de leur activité. Ce qui est énorme !
Comment rattraper ce manque à gagner c’est grâce à l’assurance complémentaire à laquelle un grand nombre de grandes entreprises vont souscrire. Si on arrive à maintenir chez une grande partie des assurés la complémentaire, le décès et l’invalidité, c’est important. La compensation du manque à gagner peut se faire également à travers l’amélioration du taux de pénétration de l’assurance non vie notamment de la multirisque habitation, de la responsabilité civile professionnelle, de l’inclusion financière. En trois ans, la profession peut gagner ce qu’elle a perdu suite à ce basculement.
Voir également : [Web TV] Basculement AMO/CNSS : Hassan Boubrik tempère les ardeurs des assureurs