Attestation de régularité fiscale : LA DGI met de l’eau dans son vin !
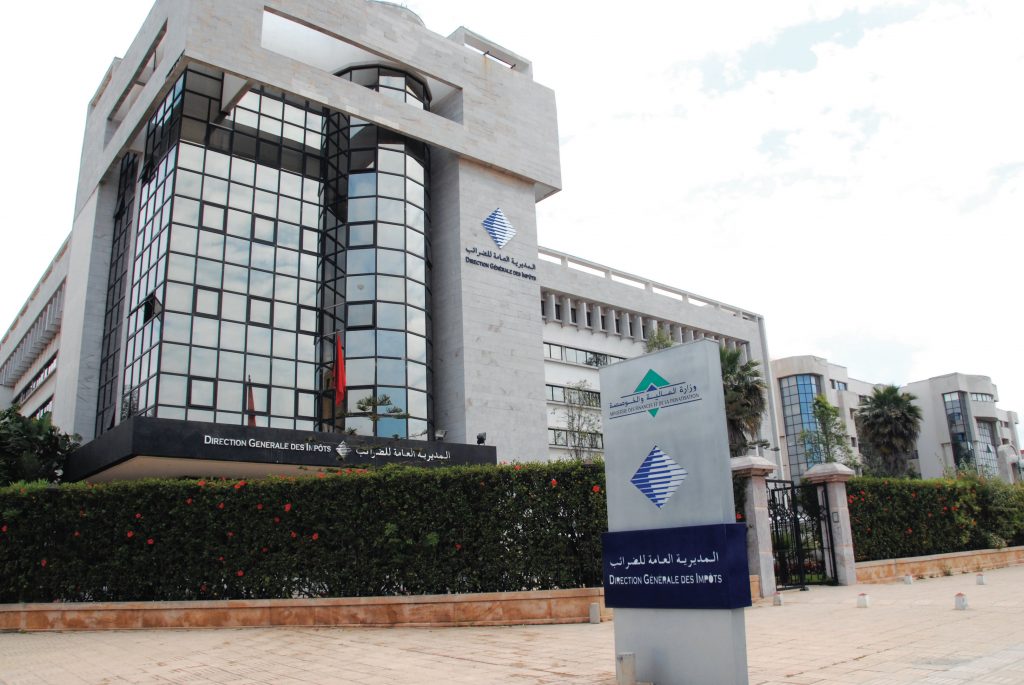
Dans le cadre de la facilitation des procédures relatives à la constitution des dossiers de soumissions et adjudication des marchés, la Direction générale des impôts a adressé à ses directeurs régionaux, provinciaux et préfectoraux une note relative à la délivrance de l’attestation de régularité fiscale.
Cette note a pour objet de clarifier les conditions d’obtention de l’attestation de régularité fiscale pour le cas des entreprises qui ne sont pas à jour dans le paiement des impôts litigieux mis à leur charge. Ces impôts susceptibles de recours ne sont donc pas définitivement acquis au trésor et se rapportent souvent à des questions portant sur l’interprétation des dispositions légales ou réglementaires. Cette situation concerne particulièrement le cas des entreprises structurées dont les impositions sont mises en recouvrement suite à une décision des commissions du recours fiscal.

Il est rappelé à cet effet que ces impositions sont contestées par le contribuable, par voie judiciaire dans les conditions et les délais prévus à l’article 242 du Code général des impôts et leur exigibilité ne devient définitive que suite à un accord exprès ou un jugement ayant acquis l’autorité de la chose jugée.
La note insiste que le fait de priver une entreprise du droit de soumission à un marché public en raison d’une imposition litigieuse ne doit intervenir que dans des circonstances présentant un risque avéré. Ainsi, les entreprises soumissionnaires d’un marché public dont les impositions émises suite à un contrôle fiscal font l’objet d’un recours judiciaires, en bénéficiant d’une grande flexibilité en matière de constitution des garanties.

Les détails de la note ICI