DGI : taux de change 2024 pour les revenus en monnaies étrangères
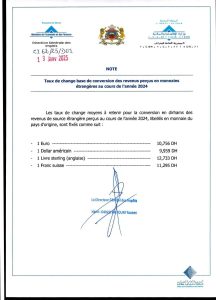
La Direction générale des impôts (DGI) vient d’arrêter la base de conversion des revenus perçus en monnaies étrangères au titre de l’année 2024.
Dans une décision adressée le 13 janvier aux directeurs régionaux, provinciaux, préfectoraux et inter-préfectoraux, les chefs de service régionaux et provinciaux, les chefs de subdivision et chefs de secteurs, la DGI fixé le taux de change à 10,756 DH pour 1 euro, 9,959 pour 1 dollar américain, 12,733 pour 1 livre sterling et 11,295 pour 1 franc suisse.


Le cours des devises est publié chaque année à la même période par la DGI pour déterminer en dirhams la base imposable des revenus de source étrangère perçus au cours de l’exercice passé, que ce soit par des Marocains ou des étrangers ayant leur domicile fiscal au Maroc.
A retenir que cette règle n’est applicable aux étrangers au Maroc qu’en l’absence de convention fiscale avec leur pays d’origine.
En présence de convention fiscale avec le pays de provenance de la personne étrangère, ce sont les dispositions de cette convention qui prévalent en matière de détermination du pays de résidence fiscale et donc des règles d’imposition à appliquer.