Ventes des médicaments : La DGI s’explique sur l’exonération des droits de timbre
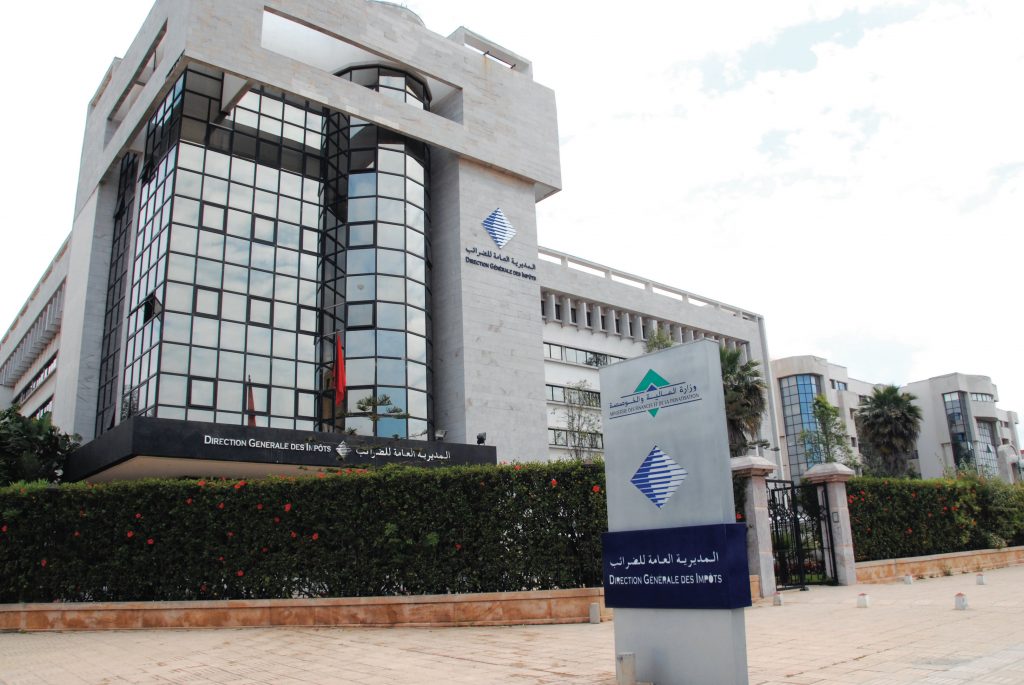
La Direction générale des Impôts (DGI) a publié une note de service pour clarifier la portée de la mesure fiscale instituée par la Loi des Finances 2019, relative à l’exonération des quittances délivrées au titre des ventes de médicaments par les officines de pharmacie.
La note rappelle qu’avant l’entrée en vigueur de la LF 2019, les quittances des paiements en espèce des ventes réalisées par les officines de pharmacie étaient soumises au droit de timbre proportionnel de 0,25 %, prévu par l’article 252-I-B du Code général des impôts (CGI), lequel droit est calculé sur le montant total de la somme payée en espèces et dont le débiteur se trouve libéré.

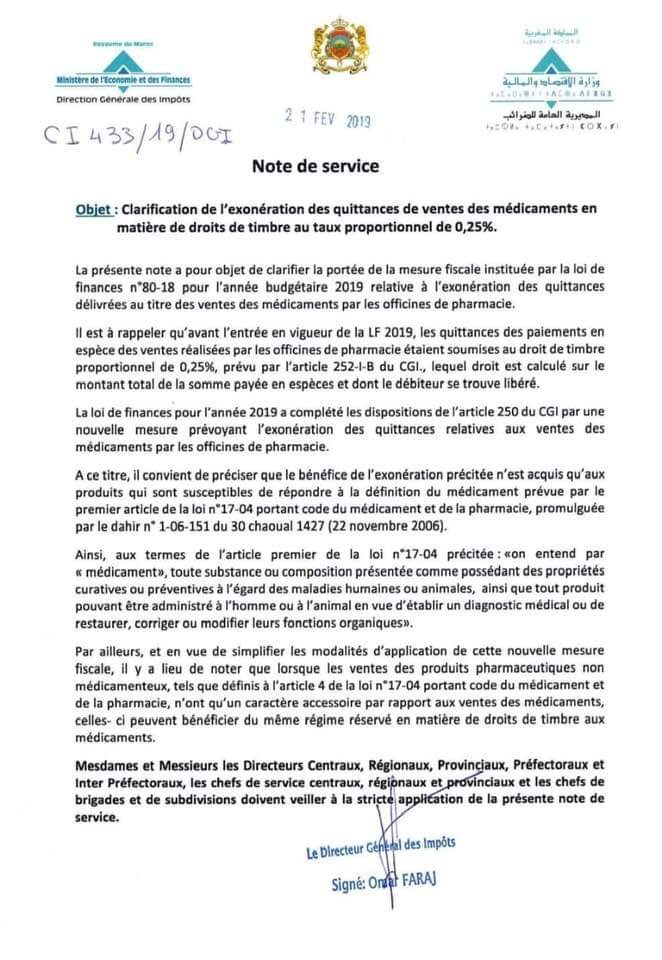
La LF 2019 a complété les dispositions de l’article 250 du CGI par une nouvelle mesure prévoyant l’exonération des quittances relatives aux ventes des médicaments par les officines de pharmacie.

« A ce titre, il convient de préciser que le bénéfice de l’exonération précitée n’est acquis qu’aux produits qui sont susceptibles de répondre à la définition du médicament prévue par le premier article de la loi n°17-04 portant Code du médicament et de la pharmacie, promulguée par le Dahir n°1-06-151 du 30 chaoual 1427 (22 novembre 2006) », informe la note.
Ainsi, aux termes de l’article premier de la loi n°17-04 précitée, « On entend par « médicament » toute substance ou composition présentée comme possédant des propriétés curatives ou préventives à l’égard des maladies humaines ou animales, ainsi que tout produit pouvant être administré à l’homme ou à l’animal en vue d’établir un diagnostic médical ou de restaurer, corriger ou modifier leurs fonctions organiques ».
La note souligne qu’en vue de simplifier les modalités d’application de cette nouvelle mesure fiscale, il y a lieu de noter que lorsque les ventes des produits pharmaceutiques non médicamenteux, tels que définis dans l’article 4 de la loi °17-04 portant code du médicament et de la pharmacie, n’ont qu’un caractère accessoire par rapport aux ventes des médicaments, celles-ci peuvent bénéficier du même régime réservé en matière de droits de timbre aux médicaments.
La note exhorte les directeurs centraux, régionaux, provinciaux, préfectoraux et Inter-préfectoraux, les chefs de service centraux, régionaux et provinciaux et les chefs de brigades et de subdivisions à veiller à la stricte application de la présente note de service.