Blockchain et finance : la tokenisation s’impose comme le prochain chantier des marchés mondiaux
Aujourd’hui, une transaction financière implique généralement une multitude d’intermédiaires. Banques, dépositaires, chambres de compensation et systèmes de règlement assurent chacun une fonction spécifique dans le cycle de vie d’un actif. Cette architecture garantit la sécurité des opérations, mais elle engendre également des coûts importants et des délais de traitement.
La tokenisation propose une autre logique. Les actifs financiers sont représentés sous forme de jetons numériques inscrits sur une infrastructure commune, permettant d’automatiser une partie des opérations grâce aux contrats intelligents. Émission, transfert de propriété, paiement ou règlement peuvent ainsi être exécutés de manière quasi instantanée.
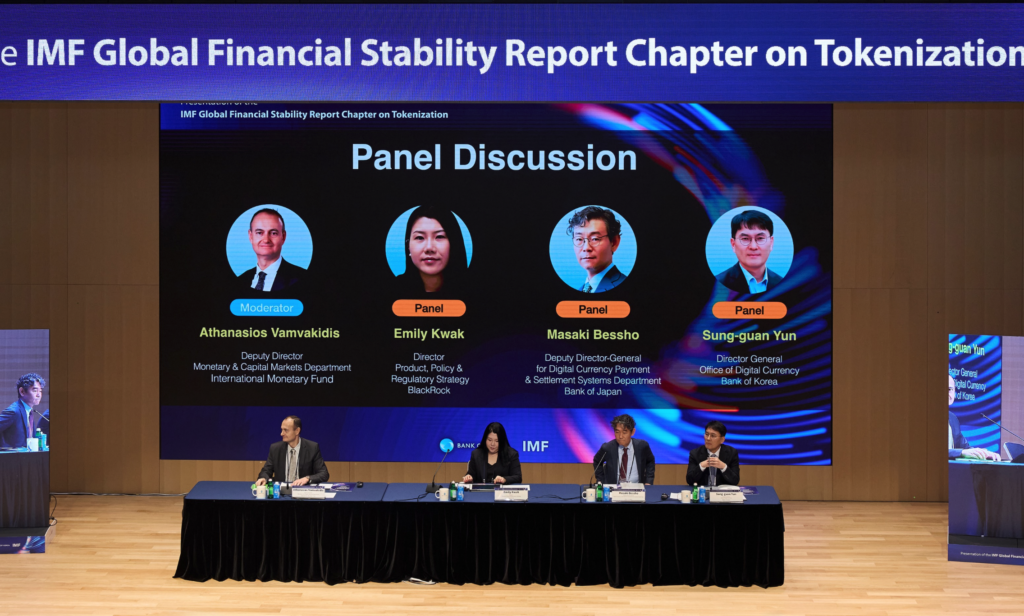
Les premiers résultats observés sont déjà significatifs. Le marché des actifs réels tokenisés atteint environ 65 milliards de dollars, avec une forte présence des obligations, des produits de crédit et des fonds monétaires. Plusieurs études citées par le FMI montrent que certaines émissions obligataires tokenisées ont permis de réduire les coûts d’émission et d’améliorer l’efficacité opérationnelle.
La tokenisation ouvre également la voie à des marchés accessibles en continu. Contrairement aux places boursières traditionnelles, les actions tokenisées peuvent être négociées 24 heures sur 24 et 7 jours sur 7. Plus de la moitié des échanges observés sur ces marchés ont lieu en dehors des heures d’ouverture habituelles des marchés américains, illustrant une demande réelle pour des marchés permanents.

Autre évolution majeure : le fractionnement des actifs. Grâce à la tokenisation, il devient possible d’acquérir une fraction d’une action ou d’un actif de grande valeur. Cette innovation pourrait contribuer à élargir la base des investisseurs et favoriser une plus grande inclusion financière.
Une révolution porteuse d’opportunités… et de nouveaux risques
Malgré son potentiel, la tokenisation demeure un marché naissant. Les volumes restent modestes au regard des marchés financiers traditionnels, et plusieurs obstacles continuent de freiner son développement. Le FMI identifie quatre défis majeurs : l’incertitude juridique entourant les droits attachés aux jetons, le manque d’harmonisation réglementaire, la faible interopérabilité entre plateformes et l’absence d’instruments de règlement largement acceptés.
Au-delà de ces contraintes, la montée en puissance de la tokenisation soulève des préoccupations en matière de stabilité financière. Les marchés tokenisés apparaissent aujourd’hui moins liquides et plus volatils que leurs équivalents traditionnels. Selon les analyses du FMI, les actions tokenisées affichent une volatilité environ 1,5 fois supérieure à celle des marchés classiques, notamment en raison de la faiblesse des volumes échangés.
Les risques ne sont pas seulement financiers. L’usage intensif des infrastructures numériques accroît l’exposition aux cyberattaques, aux défaillances techniques et aux erreurs de programmation. La rapidité des échanges et l’automatisation des opérations pourraient également accélérer la propagation des tensions en période de crise. Dans un univers où les transactions sont exécutées en continu, les mécanismes traditionnels d’absorption des chocs pourraient s’avérer moins efficaces.
Pour autant, le FMI estime que le risque systémique demeure limité à ce stade en raison de la taille encore réduite du marché. La véritable question concerne l’avenir : si la tokenisation s’étend aux obligations souveraines, aux actions, aux dépôts bancaires et aux instruments de paiement, elle pourrait profondément remodeler l’architecture financière mondiale.
Comme toutes les grandes innovations financières, la tokenisation porte une double promesse. Celle d’une finance plus efficace, plus rapide et plus accessible, mais aussi celle de nouveaux défis réglementaires et prudentiels. Pour les autorités publiques comme pour les acteurs privés, l’enjeu consiste désormais à construire un cadre capable de transformer ce potentiel technologique en véritable levier de croissance, sans créer les vulnérabilités qui pourraient alimenter la prochaine crise financière.