Transactions immobilières : attention au droit d’enregistrement supplémentaire de 2 %
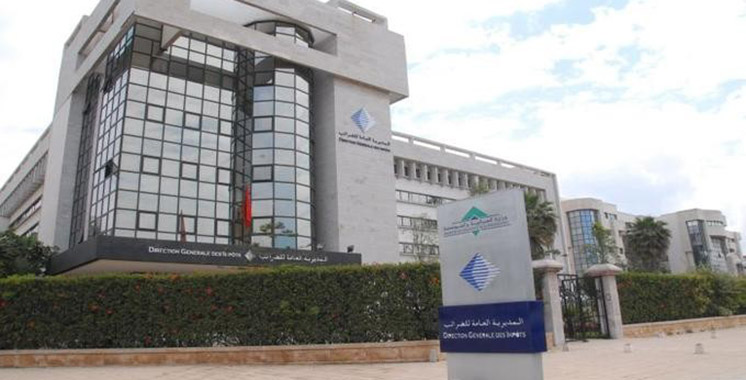
Une clarification particulièrement vient d’être apportée par la Direction Générale des Impôts concernant l’application du droit d’enregistrement supplémentaire de 2 %, prévu par la Loi de Finances 2026 pour certaines transactions portant notamment sur des biens immeubles ou des fonds de commerce dont le prix est supérieur à 300.000 DH.
La DGI a précisé, le 4 septembre 2026, l’application du droit supplémentaire de 2% instauré par la LF 2026 (article 133-III du CGI). Ce droit s’applique aux mutations d’immeubles, de droits réels ou de fonds de commerce de plus de 300 000 dirhams lorsque le règlement ne respecte pas les modalités de l’article 11-II du CGI, notamment le chèque barré et non endossable.


Le cas soumis à la DGI est très concret et mérite l’attention des praticiens, alerte le Conseil régional de l’Ordre des Experts-comptables Rabat-Salé-Kénitra dans une publication.
Que se passe-t-il lorsque le prix de vente est réglé, totalement ou partiellement, directement au vendeur, hors la vue du notaire et sans passer par sa comptabilité, au moyen d’un chèque ordinaire encaissé avant la réalisation de la transaction ?
Le contribuable peut pourtant être en mesure de produire une copie du chèque, un relevé bancaire et donc de démontrer que le vendeur a effectivement encaissé les fonds.
Selon l’ordre et à la lumière de la réponse de la DGI, cela ne suffit pas.
La position exprimée par la DGI est claire : les modalités de règlement doivent permettre d’assurer la traçabilité de la transaction et la justification du paiement effectif, conformément à l’article 11-II du CGI.
Sont notamment admis fiscalement :
-le chèque barré non endossable ;
-l’effet de commerce ;
-le moyen magnétique de paiement ;
-le virement bancaire ;
-le procédé électronique ;
-la compensation répondant aux conditions prévues par le CGI ;
-ainsi que le dépôt bancaire visé à l’article 193 du CGI.
À l’inverse, la DGI précise notamment que les paiements effectués par chèque ordinaire antérieurement à l’acte, ne permettant pas d’assurer la traçabilité et le lien direct avec la transaction, ne sont pas admis fiscalement et donnent lieu à l’application du droit supplémentaire de 2 %.
Le point à retenir est essentiel : prouver le paiement ne suffit pas.
Il faut également que le mode de règlement soit fiscalement admis et permette d’établir sa traçabilité ainsi que son lien direct avec la transaction, explique-t-on.
Cette clarification constitue un point de vigilance important pour les notaires, experts-comptables, conseils, promoteurs, entreprises et investisseurs.
La sécurisation fiscale d’une transaction commence donc dès le choix et l’organisation du mode de règlement, et pas seulement au moment de la rédaction ou de l’enregistrement de l’acte.