PLF 2027 : l’IR fait peau neuve, la famille attend toujours son tour
Le PLF 2027 promet une refonte de l’impôt sur le revenu étalée jusqu’en 2031. Le geste est salué, et il mérite de l’être. Mais la fiscalité obéit à la loi des vases communicants : ce que l’État rend d’une main, il en reprend une partie de l’autre. Et dans ce grand jeu de tuyauterie, un acteur essentiel du pouvoir d’achat a été oublié sur le palier : la famille.
Une baisse d’impôt, cela s’applaudit. C’est même l’une des rares choses que le contribuable marocain accueille sans réclamer de reçu. On oublie pourtant de suivre le dirham rendu : où il va, ce qu’il fait tourner, et ce qu’il finit par rapporter aux caisses publiques. C’est là, et nulle part ailleurs, que se joue le vrai bilan d’une réforme fiscale.

Une réforme « de la cave au grenier »… monté marche après marche
Première bonne nouvelle : le seuil d’exonération passe de 40 000 à 60 000 DH de revenu net imposable annuel dès janvier 2027. Traduction pour le commun des salariés : un revenu net imposable d’environ 5 000 DH par mois échappera désormais à l’IR, contre 3 333 DH aujourd’hui. Le barème, lui, fond de cinq tranches à trois, et le taux marginal glisse de 37 % à 30 %. Mais pas tout de suite : il faudra cinq ans pour y arriver.
La trajectoire avance à pas de caméléon, sûrement mais sans la moindre précipitation. En 2027, au-delà du nouveau seuil, le revenu est taxé à 10 % jusqu’à 80 000 DH, à 20 % jusqu’à 100 000 DH, à 34 % jusqu’à 180 000 DH et à 37 % au-delà. En 2028, le barème se resserre : 10 % jusqu’à 100 000 DH, 25 % jusqu’à 200 000 DH, puis 37 %. En 2029, la tranche à 10 % s’étire jusqu’à 130 000 DH, suivie de 20 % jusqu’à 200 000 DH, et le taux marginal tombe à 35 %. En 2030, elle atteint 150 000 DH et le taux marginal descend enfin à 30 %.

Le barème cible n’entre en vigueur qu’en 2031. Il ne compte plus que trois taux : 10 % de 60 001 à 150 000 DH, 20 % jusqu’à 500 000 DH et 30 % au-delà. Pour l’immense majorité des salariés, l’impôt se calculera alors sur deux taux seulement. Une simplicité qui fera presque regretter aux fiscalistes leurs vieux tableaux à cinq colonnes. Presque.
L’assiette, elle aussi, change de visage. La déduction forfaitaire pour frais professionnels est unifiée à 45 % pour tous les salariés, dans un plafond maintenu à 35 000 DH par an. En contrepartie, les indemnités permanentes deviennent imposables comme compléments de salaire : seuls les remboursements de frais réels justifiés resteraient exonérés. À partir de 2031, la déduction forfaitaire ne se cumulera plus avec les indemnités exonérées. Ce que le barème offre par la grande porte, l’assiette le récupère discrètement par l’escalier de service.
Le texte doit encore franchir l’épreuve du Parlement, où il peut être amendé. Les recettes d’IR y sont estimées à 71,5 Mds de DH pour 2027.
Ce que l’État donne d’une main, il le reprend en partie de l’autre
Un dirham d’IR en moins n’est pas un dirham perdu pour le Trésor. Il devient du salaire net, et le salaire net, par nature, ne tient pas en place. En fiscalité comme en chimie, rien ne se perd, rien ne se crée : tout se transforme… le plus souvent en TVA. C’est le principe des vases communicants : le manque à gagner affiché le jour du vote du budget n’est pas le coût final de la réforme.
Le premier retour est immédiat. Un ménage qui gagne quelques centaines de dirhams par mois les dépense pour l’essentiel, surtout dans les classes moyennes et modestes que vise le relèvement du seuil. Chaque achat taxé fait rentrer de la TVA, au taux normal de 20 % ou aux taux réduits. Autrement dit, une partie de l’allègement revient à l’État dès le passage en caisse, sans même qu’il ait besoin de se déplacer.
Le deuxième retour prend quelques trimestres. Une demande plus soutenue remplit les carnets de commandes du commerce, du bâtiment, des services et de l’industrie. Pour suivre, les entreprises investissent et embauchent. Davantage de bénéfices, c’est davantage d’impôt sur les sociétés. Davantage d’emplois déclarés, c’est davantage d’IR retenu à la source et de cotisations sociales.
La boucle se referme alors : l’impôt baissé sur chaque salarié est en partie compensé par un plus grand nombre de salariés qui le paient. Une logique que le débat public oublie trop souvent, hypnotisé par la seule ligne « moins-value de recettes ».
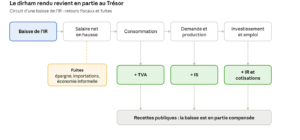
Circuit d’une baisse de l’IR · retours et fuites
Chaque dirham d’IR rendu repasse par la TVA, l’IS et l’IR des nouveaux emplois, moins ce qui s’échappe par l’épargne, les importations et l’informel.
Des vases qui fuient : pourquoi le retour reste partiel
L’honnêteté oblige à le reconnaître : la boucle ne se referme jamais complètement. Une baisse d’impôt s’autofinance rarement en totalité, et les plus beaux vases communicants ont leurs fuites.
- L’épargne. Les revenus plus élevés mettent de côté une part du gain ; ce dirham-là dort au chaud et ne paie pas de TVA, du moins pas tout de suite.
- Les importations. Une partie de la consommation supplémentaire achète des biens fabriqués ailleurs : la TVA à l’import est bien perçue, mais l’emploi et l’IS profitent à d’autres économies.
- L’informel. Le dirham dépensé dans le circuit non déclaré, c’est la chaussette dans la machine à laver : on sait qu’il est entré, on ne le revoit jamais. Ni TVA, ni IS, ni emploi déclaré.
- Le temps. La moins-value d’IR est immédiate ; les recettes induites arrivent avec un décalage de plusieurs trimestres, voire de plusieurs années pour l’investissement. Le Trésor paie comptant et encaisse à crédit.
C’est précisément pourquoi la réforme ne doit pas être jugée sur son seul coût brut, mais sur sa capacité à orienter la dépense vers la production nationale et l’économie déclarée. Le projet va d’ailleurs dans ce sens avec son dispositif d’identification des contribuables de l’informel. Et c’est exactement là que la fiscalité de la famille entre en scène.
L’angle mort : à revenu égal, le père de famille paie presque comme le célibataire
Une réforme qui se veut de fond en comble ne peut pas ignorer la composition du foyer. Or la seule prise en compte de la famille dans l’IR reste une réduction d’impôt de 500 DH par an et par personne à charge, plafonnée à six personnes, soit 3 000 DH au maximum. Le PLF 2027 n’y touche pas. Cinq cents dirhams par an, c’est à peine 42 DH par mois pour élever un enfant : moins qu’un forfait téléphonique, pour un abonné qui consomme pourtant beaucoup plus de data.
Le calcul est sans appel. Faisons tourner le barème 2027 sur quelques foyers types, à revenu net imposable identique.
Commençons par le face-à-face entre le célibataire et l’homme marié. Pour un même revenu de 120 000 DH, le célibataire paiera 12 800 DH d’IR en 2027. Son collègue marié, seul à travailler, en paiera 12 300. L’écart, 500 DH par an, mesure à lui seul la considération que porte le fisc à l’institution du mariage. Dire « oui » devant les adouls rapporte donc 42 DH par mois ; le traiteur, lui, n’a pas été informé de ces tarifs.
Ajoutons trois enfants au tableau. Le marié père de trois enfants, toujours avec un seul revenu, paiera 10 800 DH. Il fait vivre cinq personnes au lieu d’une, et ne paie que 2 000 DH de moins que le célibataire. Rapporté à chaque bouche à nourrir, l’impôt du célibataire pèse 12 800 DH sur une seule tête, celui du père de famille 2 160 DH par membre du foyer : l’arithmétique est généreuse, le législateur beaucoup moins. Il faut se rendre à l’évidence : la configuration actuelle de l’impôt n’encourage pas le mariage, et encore moins le fait d’avoir des enfants. Le barème regarde le salarié, jamais la table familiale autour de laquelle son salaire se partage. C’est, au sens propre, un impôt non populationniste : il ne fait pas d’enfants, et il ne vous aide guère à en faire.
Doublons maintenant le revenu du foyer, à 240 000 DH, avec la même famille de cinq personnes. Si ce revenu est apporté par un seul conjoint, l’impôt atteint 53 400 DH. S’il est partagé entre deux conjoints gagnant chacun 120 000 DH, il tombe à 23 600 DH. Même famille, même revenu, même frigo à remplir : l’impôt varie du simple au double, avec un écart de près de 30 000 DH par an. Moralité, le fisc marocain préfère les duos aux solistes. La progressivité frappe de plein fouet le foyer à un seul revenu, sans que la loi ne songe à le corriger.
D’autres pays ont répondu à cette question par le quotient familial, qui divise le revenu du foyer en parts avant d’appliquer le barème. Sans aller jusque-là, une réforme sérieuse pourrait au moins revaloriser nettement la réduction par personne à charge, la moduler selon le nombre d’enfants et ouvrir aux couples mariés une option d’imposition commune. À défaut, le barème 2031 rendra la réduction actuelle encore plus symbolique face aux charges réelles des ménages : un geste de politesse plus qu’une politique familiale.
Calculs de l’auteur sur le barème 2027 du PLF, réduction pour charges de famille de 500 DH par personne à charge (conjoint et enfants), hors autres déductions.
Deux crédits d’impôt pour faire d’une pierre deux coups
Si l’on veut que le dirham rendu revienne vers l’économie déclarée, encore faut-il lui indiquer le chemin. Deux crédits d’impôt répondraient à la fois au pouvoir d’achat des familles et à la logique des vases communicants.
Un crédit d’impôt sur les frais de scolarité dans le privé
Un grand nombre de familles des classes moyennes paient deux fois l’éducation de leurs enfants : une première fois par l’impôt, qui finance l’école publique, une seconde fois par les frais de scolarité du privé. C’est un peu comme acheter deux billets de train pour voyager debout. Un crédit d’impôt plafonné par enfant, imputable sur l’IR, allégerait cette double charge. Il aurait en prime un effet vertueux sur l’assiette : pour en bénéficier, la famille devrait produire une facture nominative de l’établissement. Les recettes des écoles privées deviendraient ainsi plus traçables, au profit de la TVA et de l’IS. Ciblé sur les revenus moyens et plafonné, le dispositif ne deviendrait pas une niche dorée au profit des plus aisés.
Un crédit d’impôt sur l’emploi déclaré du personnel domestique
La loi n° 19-12 encadre le travail domestique et impose la déclaration des employés à la CNSS. Sur le papier, tout est en ordre. Dans les faits, le secteur reste largement informel, faute de la moindre incitation pour l’employeur. Un crédit d’impôt égal à une part des salaires et cotisations versés, accordé sur présentation des bordereaux de déclaration CNSS, changerait la donne. Chaque emploi régularisé apporterait à son titulaire une couverture sociale et une retraite, aux régimes sociaux des cotisations nouvelles, et ferait sortir de l’ombre des milliers de contrats. Le coût fiscal serait en partie compensé par ce que l’État cesserait de perdre dans l’informalité : toujours la mécanique des vases communicants, mais cette fois avec le robinet orienté dans le bon sens.
Juger la réforme sur le circuit, pas sur la ligne budgétaire
La refonte de l’IR proposée par le PLF 2027 constitue un pas réel : un seuil relevé à 60 000 DH, un barème simplifié et un taux marginal ramené à 30 % d’ici 2031. Elle ne doit pas être jugée sur sa seule moins-value d’IR, mais sur ce qu’elle remet en mouvement : la consommation, la TVA, l’investissement, l’emploi, l’IS, puis à nouveau l’IR.
Pour que les vases communiquent dans le bon sens, la réforme gagnerait à regarder le foyer plutôt que le seul salarié. Revaloriser la charge de famille, corriger l’injustice du revenu unique, créer un crédit d’impôt sur la scolarité et un autre sur l’emploi domestique déclaré : autant de mesures qui rendent du pouvoir d’achat tout en élargissant l’assiette. Le débat parlementaire qui s’ouvre offre l’occasion de les inscrire au texte.
Reste une impression tenace. On a beaucoup, et même trop, parlé de cette révision de l’IR « de la cave au grenier ». On s’attendait à une bombe. Il faudra se contenter d’une grenade : elle fait du bruit, elle a son utilité, mais elle laisse la maison familiale à peu près dans l’état où elle l’a trouvée.
Ecrit par Houssifi El Houssaine,
Expert-comptable diplômé, commissaire aux comptes