[🎥Entretien] Etablissements de paiement : 2024, année de jonction entre inclusion financière et sociale
Interviwé par Imane Bouhrara |
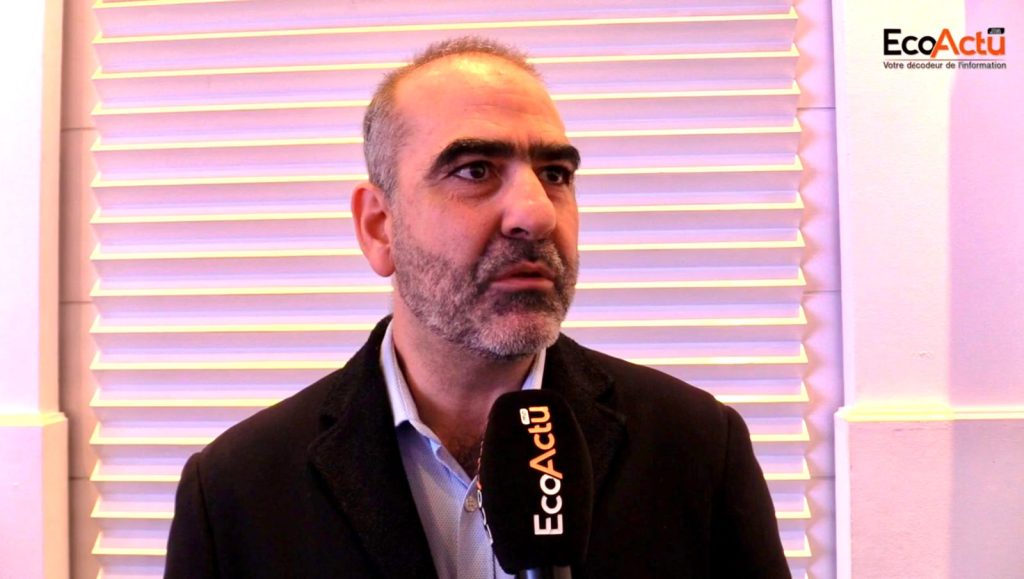
L’activité des établissements de paiement n’a cessé de croître ces dernières années. Et durant la crise Covid-19 et le confinement total, lesdits établissements ont joué un rôle déterminant dans le paiement de différentes aides et indemnités sociales. Le renforcement de ce rôle sera-il en faveur d’une plus grande inclusion financière ? Discussion à bâtons rompus avec Hazim Sebbata, Directeur générale de Cash Plus et Président de l’association professionnelle des établissements de paiement (APEP).

EcoActu.ma : Retour sur le rôle des établissements de paiement pendant la Covid-19. Quel bilan ?
Hazim Sebbata : Effectivement les établissements de paiement ont joué un rôle important ayant un réseau d’agences très proche des territoires et dans des ruralités très intéressantes. C’est ce qui a traduit l’intérêt pour l’apport crucial dans la distribution des aides en avril, mai, et juin 2020, par un rapprochement avec les principaux acteurs sociaux notamment la CNSS (remboursement AMO, indemnité forfaitaire Covid), CDG Prévoyance (Tayssir)…

Et nous allons continuer en accompagnant les bénéficiaires des aides sociales directes à s’inscrire et même à ouvrir des comptes où recevoir cette aide, à la faveur d’une inclusion financière et sociale.
Fintech, la réglementation propice à un plus grand développement ?
Oui, dans le sens où elle est évolutive de manière progressive en fonction des attentes des acteurs, en fonction des nouvelles donnes du marché… Nous avons un dialogue permanent avec le régulateur qui est la Banque centrale.
Par contre ce n’est jamais assez puisque certains acteurs de la fintech peuvent rencontrer des difficultés à cadrer avec la réglementation, puisqu’il faut juguler entre liberté et gestion des risques notamment LBC/FT. Mais, le plus important c’est cette proximité avec le régulateur.
Cash Plus, la levée de fonds pourquoi faire ?
Il y a eu quelques discussions sur cette levée de fonds. Cash Plus a connu une grande croissance ces dernières années et s’est positionnée comme leader sur un certain nombre de critères.
Il faut des financements pour soutenir davantage cette croissance. Les sources sont diverses que ce soient les acteurs bancaires, les partenaires économiques ou encore les ressources générées par l’activité de l’entreprise… et les levées de fonds.
C’est dans ce sens que s’est faite cette opération de levée de fonds de 600 MDH auprès de Mediterrania Capital Partners, accompagné de la SFI et la FMO.
Ce sont des acteurs qui viennent « renflouer » la gouvernance de l’entreprise puisqu’ils feront désormais partie du conseil d’administration et donc impacteront la stratégie tout en ramenant des fonds.
L’objectif in fine est tout simplement de financer le développement de Cash Plus à travers la croissance de son réseau, le développement de ses profils, l’investissement en IT car il ne faut pas oublier qu’à la base il s’agit d’une entreprise technologique… le tout à la faveur de l’accompagnement de la stratégie nationale de l’inclusion financière particulièrement le développement du paiement mobile.
Et puis, l’entreprise a des ambitions en dehors du Maroc également.
Comment se présente l’année 2024 pour l’activité ?
L’écosystème est composé d’établissements de paiement qui font des activités classiques, d’autres se sont concentrés sur l’ouverture des comptes et l’offre des moyens de paiement, et il y a ceux qui font les deux activités.
Nous avons eu des difficultés ces dernières années après la mise en place d’un écosystème de paiement mobile, car l’usage a été très faible.
Le fait est que pour 2023 et encore plus en 2024, tous ces chantiers sociaux que nous avons évoqués plus haut vont générer des business Cases qui permettront de mettre du flux dans les comptes des bénéficiaires et derrière espérer qu’ils feront recours au paiement mobile dans leurs achats et paiement de factures. Voilà pourquoi j’évoquais l’inclusion à la fois sociale et financière. J’espère que 2024 sera la jonction des deux.